
中東で戦争が起き、原油やLNGが値上がりする。資源を持つ総合商社には追い風に思えます。実際、2026年11月の決算発表では、三井物産が中東情勢による年間の利益押し上げを400億円と見込み、伊藤忠商事も上期の利益へのプラス効果を100億円と説明しました。
ただ、その商社自身も中東から燃料を調達し、現地へ自動車や鋼管を売っています。資源の売値が上がっても、船が動かず、商品を届けられなければ利益は増えません。同じ会社の中で、値上がりの恩恵と供給停止の損失が同時に発生します。
商社の明暗を決めるのは、資源を持っているかだけでなく、どこで生産し、どの航路で運び、誰にいくらで売れるかです。最新決算に表れた増益と逆風をたどると、戦争が商社の業績に及ぼす影響が具体的に見えてきます。
中東情勢で三井物産は年間400億円の増益を見込む
「戦争で商社は儲かるのか」という疑問に、金額を示して答えたのが三井物産です。2026年11月公表の第2四半期決算説明資料では、2027年3月期の中東情勢による当期利益への影響を、増益・減益の差し引きでプラス400億円と見込んでいます。
石油・LNGに加え、米国メタノールやタンカーも増益要因
三井物産が挙げた増益要因は、石油・LNGの生産とトレーディング、米国メタノール、タンカー、化学品トレーディング、ブラジルのアルミニウム、米国の飼料添加物です。原油の値上がりだけでは説明できない広がりがあります。
中東から供給される製品が減れば、他地域の製品に注文が移ります。供給先や輸送手段を確保している事業者には、販売機会が生まれるからです。三井物産は、調達・販売網と保有資産を使い、供給・物流環境の変化に対応すると説明しています。
例えば、メタノールでも中東と米国では条件が違います。中東の供給が制約される局面で、米国の生産拠点が稼働し、値上がりした製品を販売できれば収益にはプラスです。「化学品に強いから有利」というより、不足した場所へ、別の供給拠点から商品を届けられることが利益につながります。
タンカーも同様です。必要な船が不足し運賃が上がれば、船を使いたい側の負担が増える一方、輸送を提供する側には収益機会が生まれます。三井物産がタンカーを増益要因に含めていることは、商社が資源の売り手だけでなく、輸送を担う事業にも投資している意味を示しています。
中東のLNG配当とメタノールは減益要因になる
一方、同じ資料には、物流コスト、鉱山で使うディーゼル燃料のコスト、中東LNGの配当、中東メタノールの4項目が減益要因として並びます。
米国メタノールが追い風を受ける一方、中東メタノールには逆風が吹く。LNGの取引には商機がある一方、中東のLNG投資から受け取る配当は減る。生産地と収益の受け取り方が違うため、同じ商品でも利益の向きが逆になるわけです。
鉱山の燃料費も見逃せません。鉱山会社は資源高の恩恵を受ける立場ですが、採掘機械や輸送機器を動かす燃料を購入する立場でもあります。鉱石の売値が上がっても、燃料費や輸送費が増えれば、その分だけ利益率は削られます。
400億円は、こうしたプラスとマイナスを合計した2027年3月期通期の会社予想です。すでに上期だけで400億円を稼いだ、あるいは通期予想に今後さらに400億円が加わる、という意味ではありません。三井物産は下期の事業環境についても、中東情勢が平常化しない前提を置いています。
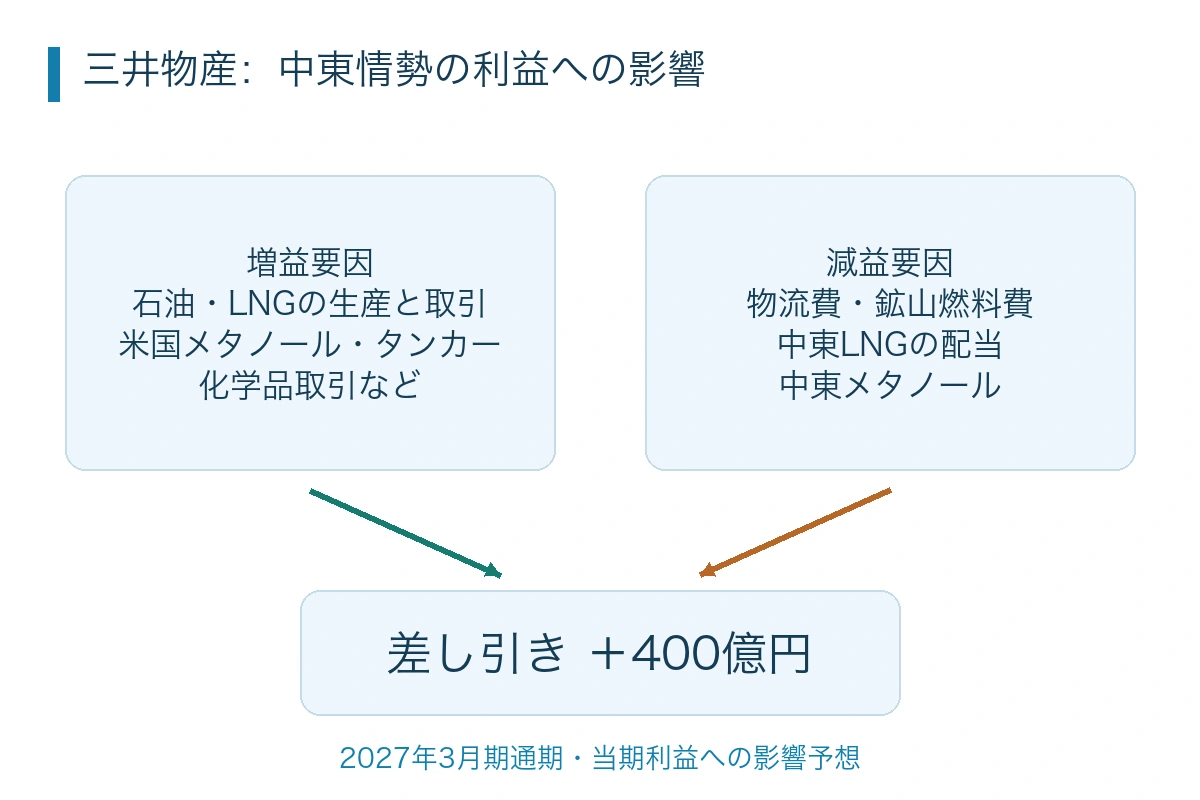
原油やLNGが高くても、商社の利益が一律に増えるわけではない
三井物産の内訳から分かるのは、価格の上昇が利益になるまでには条件があることです。生産、売買、輸送という商社の役割に沿って考えると、その条件をつかみやすくなります。
資源の生産事業では、売値と販売量の両方が効く
石油・ガスの生産事業なら、売値から生産費や輸送費などを引いた金額に、販売できた量を掛けることが利益の基本になります。販売価格が上がり、生産と出荷が続けば、値上がりの恩恵を受けやすくなります。
しかし、生産設備が動かない、港から積み出せない、船を確保できない、といった問題が起きれば販売量が減ります。価格が2割上がったから利益も2割増える、とは限りません。固定費や維持費が残る事業では、数量の減少が利益率を強く圧迫することもあります。
中東情勢の影響を読むうえで、生産地は大きな手掛かりです。中東以外で生産し、混乱した海峡を通らずに販売できる資源は、供給を続けながら国際価格上昇の恩恵を受けられる可能性があります。反対に、混乱が起きている地域の資源は、値上がりより出荷できる量の回復が重要になります。
設備への攻撃があれば、修繕費だけでなく、停止中の販売機会や再稼働までの期間も問題になります。ただ、供給減や配当減という開示だけで、出資先の設備が攻撃されたと読み替えることはできません。三井物産の今回の中東影響の説明も、利益の増減要因を示したもので、個々の施設被害を示したものではありません。
LNGの値上がりは、契約と販売時期によって利益への届き方が違う
LNGは「国際価格が上がった」という情報だけでは、商社への効果を判断しにくい商品です。購入側と販売側の価格条件や価格改定の時期が違えば、その間の収益も変わります。市況が動いた月と、決算に利益が表れる時期が一致するとも限りません。
購入価格が先に上がり、販売価格への反映が遅れれば、短期的に採算を圧迫することがあります。逆に、調達済みの数量を有利な販売先へ振り向けられれば、収益を増やせます。ここで効くのは取扱量の大きさだけでなく、どの範囲まで契約上の調整ができるかです。
三井物産のエネルギー分野の上期利益は1,033億円で、前年同期の1,022億円からほぼ横ばいでした。それでも通期予想は2,000億円から2,300億円へ引き上げられ、下期にはLNGトレーディングの本格的な収益貢献を見込んでいます。上期の数字だけなら見えにくい効果が、下期の見通しに表れています。
商品を仲介する事業は、販売価格より売買の差額が重要
トレーディングでは、商品を高く売れても仕入れまで同じだけ高くなれば、それだけで利益は増えません。販売代金から仕入れ、輸送、保険、保管などの費用を差し引いた後に、いくら残るかが重要です。
混乱した市場では、代替品や船を見つける仕事の価値が高まります。一方で、急な値動きを受けた仕入れや販売の持ち高、追加運賃、取引相手の支払い能力を管理する負担も増えます。市場が荒れるほど自動的に収益が膨らむわけではなく、供給をつなぎながら採算を守れた取引が利益になります。
伊藤忠の中東影響は上期に100億円プラス。非資源にも恩恵が及ぶ
資源の比率が低い商社には、原油高は不利なのではないか。伊藤忠商事の決算は、その見方にも修正を迫ります。化学品の取引や生産を通じて、非資源事業にも値上がりの恩恵が届いています。
基礎化学品の市況上昇が、燃料費増と中東の停滞を上回った
伊藤忠商事の2026年度第2四半期決算説明資料では、上期の基礎収益の増減に「中東影響+100億円」を計上しています。プラス要因は基礎化学品の市況上昇、マイナス要因はエネルギー価格上昇によるコスト増と中東関連ビジネスの停滞です。
「原油を持っているから儲かった」という話に収まらない点が重要です。原料や製品の需給が変わると、化学品を扱う商流にも収益機会が生まれます。伊藤忠自身も、エネルギー・化学品分野について、中東情勢に伴う市況上昇などで化学品事業が好調だったと説明しています。一方、下期は化学品原料の供給混乱が緩和するため、減速を見込んでいます。供給の混乱が落ち着けば、今回の追い風も弱まるという会社の見立てです。
ただし、上期の基礎収益は前年同期の3,790億円から5,045億円へ1,255億円増えており、中東影響はその一部です。為替、新規投資、既存事業の成長なども増益に寄与しています。好決算の理由を中東情勢だけに求めると、通常の事業成長を見落とします。
三井の400億円と伊藤忠の100億円は、意味が異なる
三井物産は通期の当期利益への影響予想、伊藤忠商事は上期の基礎収益の増減分析を示しています。対象期間も利益の指標も違うため、400億円と100億円の大きさで、戦争の恩恵を受けた順に順位をつけることはできません。
その代わり、両社に共通する収益経路ははっきりしています。中東で不足した商品を他地域から供給すること、化学品の市況変化を捉えること、物流の制約に対応することです。資源権益の有無だけでなく、供給地と販売先の組み合わせが業績を左右しています。
| 会社 | 対象・指標 | 開示された影響 | 主な内容 |
|---|---|---|---|
| 三井物産 | 2027年3月期通期・当期利益予想 | +400億円 | 石油・LNG、米国メタノール、タンカー等の増益が物流費増や中東事業の減益を上回る見通し |
| 伊藤忠商事 | 2027年3月期上期・基礎収益の増減 | +100億円 | 基礎化学品市況上昇のプラスから、エネルギーコスト増と中東関連停滞を差し引き |
| 住友商事 | 2027年3月期上期実績・通期見通し | 事業別に影響を説明 | 中東向け鋼管出荷減、自動車流通販売への逆風。通期では中東影響が期初予想より改善 |
丸紅の石油化学品取引に見る、供給網をつなぐ商社の仕事
混乱で不足した商品を他の場所から運ぶ、といっても、売り手を探すだけでは届きません。船、港の設備、契約、納入時期がそろう必要があります。丸紅の石油化学品事業には、その仕事が具体的に表れています。
ナフサが届かない顧客へ、エチレンやプロピレンを代替供給
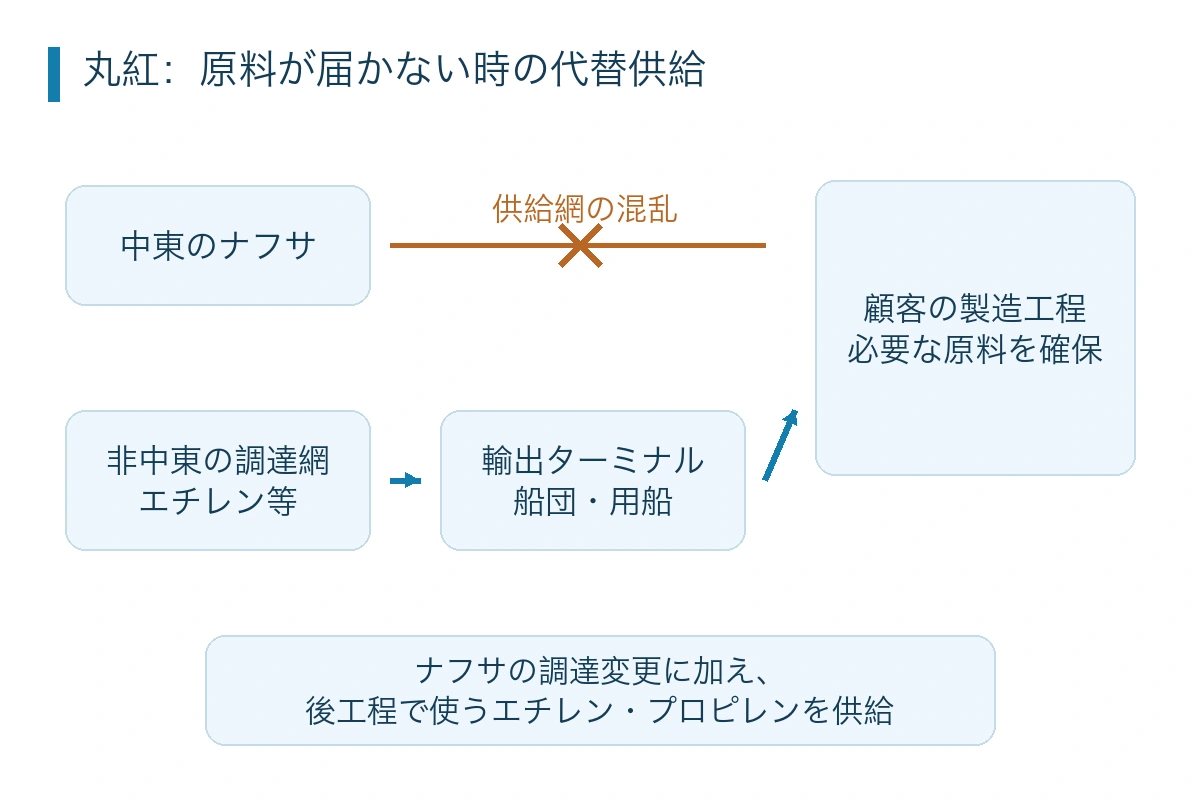
丸紅が2026年8月の第1四半期決算で紹介したのは、ナフサとオレフィンの組織を一体で動かす対応です。ナフサの供給網が混乱した顧客に対し、エチレンやプロピレンなどを機動的に代替供給すると説明しています。
ナフサは石油化学製品の原料で、分解して得られるエチレンやプロピレンは樹脂などの材料になります。原料のナフサが届かない時に、後の工程で必要なエチレンなどを届けられれば、顧客の生産を支える別の方法になります。単に同じ原料の仕入れ先を変更するだけではない対応です。
丸紅はオレフィン船団の保有・用船、米国の輸出ターミナル使用権、非中東の調達網を挙げています。製品を確保できても船がなければ運べず、船があっても積み出し設備を使えなければ届きません。こうした準備が、供給網が乱れた時の対応力につながります。
一方、この事業は、戦争の前から中国の設備過剰や需要の伸び悩みに直面していました。供給不足が一部の地域で発生しても、世界の石油化学産業全体が好況になったとは限りません。余剰のある地域から不足する地域へつなぐ機能と、製品そのものの需要拡大は異なる話です。
丸紅の上期418億円には、化学品と石油・ガス開発が寄与
11月公表の上期決算では、丸紅のエネルギー・化学品分野の純利益は前年同期の39億円から418億円へ増えました。化学品関連事業と石油・ガス開発事業が増益要因です。通期の全社純利益予想も5,800億円から6,300億円へ引き上げ、石油化学品取引やチリの銅事業の好調などを挙げています。
この増益は、供給網への対応が収益機会になるという説明と整合的です。418億円は、石油化学品の取引や石油・ガスの生産などを含む分野全体の利益で、中東情勢だけの影響額は示されていません。
丸紅の動きから分かるのは、「資源価格が上がるまで待つ」以外にも商社の収益源があることです。供給途絶で顧客が困った時に、調達先や原料、輸送を組み替えて納入を続ける。その仕事が新しい取引や採算の改善につながります。
三菱商事と住友商事では、増益の陰にある逆風も分かる
全社の純利益が増えていると、戦争の悪影響は小さいように見えます。しかし、一つの事業の好調が、別の事業の出荷減や費用増を吸収している場合があります。資源高の受益だけを追うと、次の決算で表面化する負担を見逃しかねません。
三菱商事の上期増益は、原油だけでは説明できない
三菱商事の上期純利益は3,558億円から6,197億円へ増えました。会社の増減分析では、資源価格要因がプラス850億円、為替がプラス320億円です。この資源価格要因の内訳は、銅がプラス460億円、原料炭がプラス380億円、油価がプラス10億円など。資源の恩恵といっても、中心は銅と原料炭でした。
エネルギー&パワーソリューション分野も1,053億円から1,901億円へ増益していますが、その額がそのまま原油高の効果ではありません。北米LNGの生産・取引増加や、アジア太平洋のLNG事業からの配当増加などが含まれます。
同社の2026年5月時点の期首計画には、中東の供給網の混乱が上期を通じて続く場合に備え、純利益を300億円押し下げるリスクを織り込んでいました。石油製品の調達難、サウジアラビアの石油化学品の出荷減、船の調達費増、中東向け自動車取引の減少などが想定されていました。
これは期首のリスク見積りで、300億円の実損が発生したという開示ではありません。11月には通期純利益予想を1兆1,000億円から1兆2,000億円へ引き上げています。過去のリスク見積りを現在の損失に置き換えるより、足元の販売量や採算がどう変わったかが重要です。
さらに11月の見通しには、米国シェールガス事業での市況下落、生産数量減少、コスト増加という逆風も記されています。中東が混乱しているから世界中のエネルギー事業が同じ方向に好転する、という構図ではありません。
住友商事では、中東向け鋼管と自動車販売に影響
住友商事は11月の上期決算で、エネルギー鋼管の中東地域向け出荷が減ったと説明しています。自動車流通販売も中東で影響を受けた一方、その他の地域の堅調さが支えとなりました。
石油・ガスの生産が増える時には、掘削や輸送に使う鋼管にも需要が生まれます。しかし、戦争による物流停滞や投資計画の遅延が起きれば、原油高と鋼管の出荷増は同時に進みません。エネルギー需要と関係の深い商品でも、現地へ届ける仕事には逆風が及びます。
住友商事の自動車分野の上期純利益は534億円から235億円へ減っていますが、会社の基礎的収益の増減はプラス20億円です。表面上の減益額をすべて中東の損失とするのも誤りです。資産入替などの要因と、販売事業そのものの変化が含まれるためです。
会社全体では通期利益予想を6,300億円から6,700億円へ引き上げ、中東情勢による影響が期初予想より改善したことも理由に挙げています。それでも今後の事業見通しでは、中東向け鋼管の出荷減の継続と、自動車流通販売への影響本格化を記載しています。予想より悪くなかったことと、悪影響がなくなったことは同じではありません。
商社が中東に持つ事業は、資源だけにとどまりません。自動車やインフラなど、地域との接点を知りたい場合はこちらの記事で事業内容を紹介しています。
長期化すると、物流費・ナフサ・資金負担が重くなる
値上がりを受けて利益が増える事業があっても、供給の混乱が長引けば負担は広がります。直近の市場価格だけでなく、商品が届くまでの時間と、それを支える資金も業績に関わってきます。
航路の混乱は、運賃だけでなく納期と保険にも及ぶ
遠回りの航路を使う、危険の高い地域へ入る船を確保する、追加の保険料を負担する。こうした費用を販売価格に転嫁できなければ、取引の利益が減ります。必要な船を見つけられず、納入そのものが遅れる可能性もあります。
船の運賃が上がることは、輸送を提供する事業にはプラスになり得ますが、その船で商品を運ぶ取引にはコスト増です。三井物産がタンカーを増益要因、物流コストを減益要因として同時に挙げているのは、まさにこの両面を示しています。
費用を顧客が負担する契約でも、影響が消えるとは限りません。調達コストの上昇が続けば、顧客が注文を減らしたり、別の商品への切り替えを進めたりするからです。当初は取引の採算で吸収できた問題が、時間とともに販売数量の問題へ変わることがあります。
ナフサの不足は、その先の製造業にも伝わる
原油やLNGに比べて見落とされやすいのが、ナフサなど石油化学原料の調達です。ジェトロの2026年10月の貿易分析では、日本のナフサの平均輸入価格は3月の1キロリットル当たり約6万6,000円から、4月には約10万2,000円へ上昇しました。
原料が高くなるだけなら、製品への価格転嫁が焦点になります。原料自体が届かない場合は、工場の稼働や納期に影響が出ます。樹脂などを扱う商社や製造事業にとって、調達数量の確保は売値の上昇より先に解決すべき問題になります。
同じジェトロの分析では、2026年4月の日本から中東への自動車輸出額は前年同月比90.8%減でした。これは日本全体の貿易統計で、特定の商社の販売減少率ではありません。それでも、エネルギー価格が上がる局面で、自動車の輸出額が急減し得ることを示しています。
一方、輸出入はその後持ち直しており、4月の急減を年間を通じた減少率として扱うこともできません。物流が回復すれば納入の遅れを取り戻せるのか、失った注文が戻るのか。この違いが、その後の販売収益を左右します。
利益が増えても、在庫や売掛金に現金が必要になる
商品の単価が上がると、同じ量を仕入れるためにも多くの資金が必要です。輸送が長引けば、商品を買ってから代金を回収するまでの期間も延びます。納入に備えて在庫を積み増せば、さらに現金が必要になります。
伊藤忠商事の上期営業キャッシュフローは、前年同期の6,092億円から2,932億円へ減りました。会社は、取引の増加による棚卸資産などの増加や、配当金の受取減少を説明しています。利益は増えていても、現金の流れは同じ方向に動いていません。
このキャッシュフローの減少を中東情勢だけの影響とすることはできません。ただ、商品を多く扱う商社では、利益の増加と資金負担の増加が同時に起こることを示す事例です。高値で大量の商品を扱えても、回収が遅れたり取引先の支払いが滞ったりすれば、資金繰りと貸倒れのリスクは高まります。
次の決算は「価格」より、数量と採算の変化を追いたい
中東情勢で商社の利益が増える局面はあります。今回の決算では、三井物産と伊藤忠商事がその純影響を具体的に示しました。ただ、その利益が翌期も続くかどうかは、戦況だけでは決まりません。
混乱が収まると、上流と下流で逆のことが起きる
供給不安が和らぎ、資源価格や運賃が下がれば、資源の生産事業や一部の輸送事業の追い風は弱まる可能性があります。供給の不足を埋める臨時の取引機会も落ち着くでしょう。
その一方で、中東へ商品を届ける事業や、燃料・原料を買う事業には改善の余地が生まれます。鋼管や自動車の出荷が戻る、化学品の調達が安定する、船を確保しやすくなる、といった変化です。停戦や物流回復は、商社全体にとって単純な減益材料ではありません。
丸紅は11月の資料で、石油・ガス開発事業の原油価格に対する利益感応度を、1バレル当たり1ドルの変化につき約2億円と示しています。これは期初見通しに対する感応度で、他の条件を固定して価格が通年10ドル動くなら、約20億円の影響を計算する目安です。下期だけ10ドル動いた時に、そのまま20億円が加減されるものではありません。
さらに、この感応度が示すのは石油・ガス開発事業の価格変化への反応です。化学品の取引や物流費、販売数量の変化まで含めた全社への影響ではありません。価格が落ち着く時ほど、値下がりのマイナスと供給正常化のプラスが同時に起きます。
三井物産は、翌期のLNG数量増と機能向上も見込む
三井物産は2028年3月期について、LNG関連の数量増加や機能の高度化の効果が、より大きく業績へ反映されると説明しています。中東情勢による一時的な追い風が続くかだけでなく、生産量や取扱量、供給網そのものを増やせるかが次の焦点です。
戦争による特需が弱まっても、供給先を増やした経験や顧客との取引が残れば、その後の収益につながる可能性があります。反対に、価格上昇に頼った増益なら、市況が落ち着いた時に減益へ転じやすくなります。供給網の強化による利益は、価格が落ち着いても取扱量や顧客との取引が残るかどうかに表れます。
三井物産のLNGトレーディングは下期の貢献が見込まれる一方、住友商事の中東向け鋼管・自動車は出荷の回復が課題です。丸紅の石油化学品取引でも、供給をつなぐ仕事が、混乱の収束後にどこまで残るかが問われます。資源高で利益が膨らんだ後に、供給量と顧客との取引がどれだけ残るか。そこに、今回の混乱を越えた商社の収益力が表れます。
7社の最新決算を通じた利益の順位や、資産売却を含む増益要因の比較は、こちらで詳しく解説しています。