
「資源に強い総合商社なら、共和党政権の方が儲かるのでは?」。米国のエネルギー政策を追っていると、そう考えたくなります。石油・天然ガスの開発を後押しする政策は、商社の資源事業にとって事業を広げる機会になります。
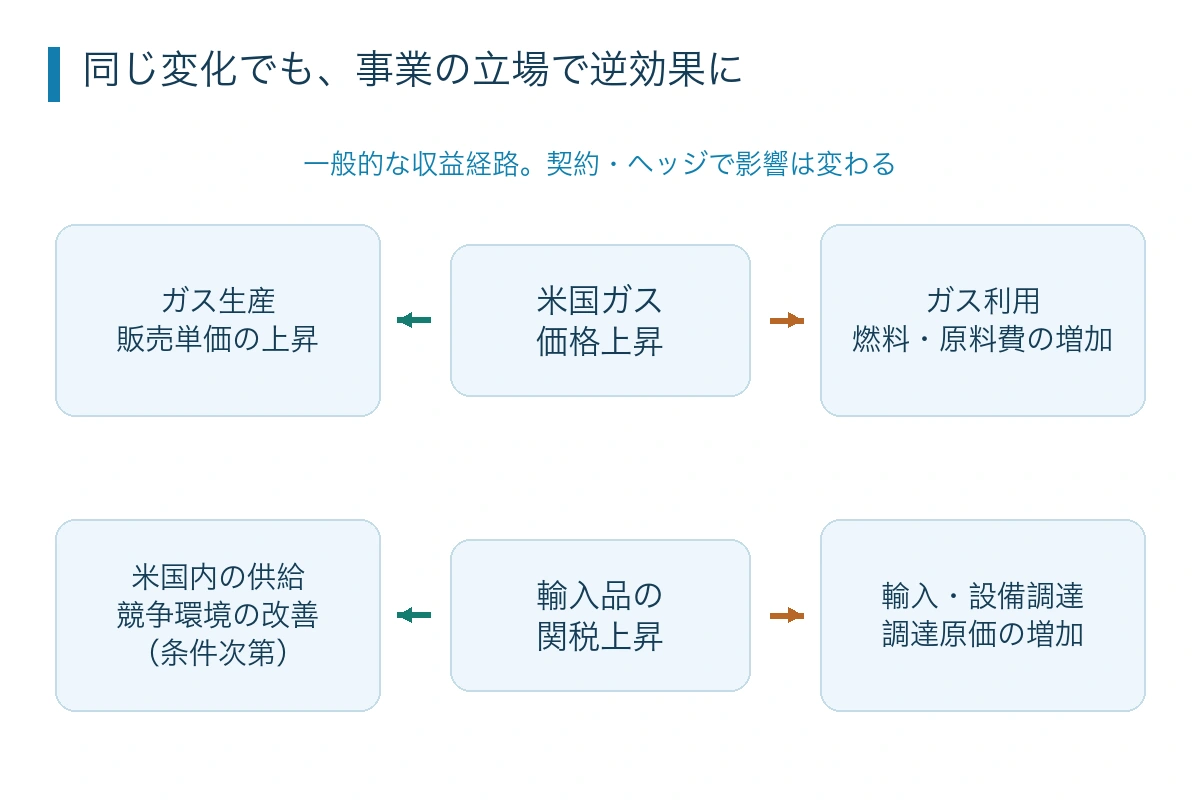
ところが、同じ商社が太陽光発電を開発し、米国の工場へ材料を運び、中国の取引先とも商売をしています。LNGには追い風でも、再エネ投資や輸入取引には逆風ということが起こります。ガスの増産で価格が下がれば、販売量が増えても採掘事業の利益が増えるとは限りません。
民主党と共和党のどちらが総合商社に有利かは、会社名より「米国で何をして稼いでいるか」で変わります。三井物産・三菱商事のLNG、伊藤忠商事の電力、豊田通商の電池・再エネ、住友商事や丸紅の現地事業をたどると、政党のイメージだけでは捉えられない利害が見えてきます。
政策・事業の確認基準日は2026年11月9日です。以下の将来への影響は、成立した制度と各社の事業内容から考えた分析です。
民主党と共和党で、追い風を受ける事業が違う
近年の民主党は脱炭素投資への支援を、共和党は石油・天然ガスの増産や規制緩和を強く打ち出してきました。ただし、米国内の産業を育て、中国への依存を減らすという目標には重なる部分があります。
| 政策分野 | 民主党政権下で進んだ主な措置 | 共和党・トランプ政権下で進んだ主な措置 | 総合商社への影響 |
|---|---|---|---|
| LNG輸出 | 2024年、一部の新規輸出許可申請の審査を一時停止 | 2025年、停止していた審査を再開 | 新規・増設案件の進めやすさ。既存稼働設備の利益とは時差がある |
| 風力・太陽光 | 2022年のIRAで投資・生産への税制支援を拡充 | 2025年成立法で一部税額控除の終了を前倒し | 新規開発の採算、資金調達、売却価格に影響 |
| 輸入関税 | 中国のEV・電池・太陽電池などを狙った関税引き上げ | 広範な輸入品への関税と分野別措置を展開 | 輸入原価は上がる一方、米国内供給に商機も生まれる |
| 設備投資 | クリーンエネルギーなど特定分野への投資支援 | 2025年成立法で適格設備の100%追加初年度償却を恒久化 | 現地で投資する事業や顧客の資金回収を後押し |
| 対中政策 | 戦略分野の国内生産・供給網を支援 | 関税や調達規制を使い国内産業を保護 | 調達先を増やす機会と、部材調達費・管理負担の増加 |
表は2024〜2026年に確認できる政策の比較です。党綱領の約束と実施済みの制度は同じではありません。たとえば共和党の2024年綱領は石油・天然ガス・石炭の規制緩和や関税を掲げ、民主党の2024年綱領はクリーンエネルギーや送電網への投資を掲げていました。実際の企業収益には、成立した税法や許可の条件が効いてきます。
税額控除とは、条件を満たす投資や生産に対して税負担を減らす仕組みです。発電所の売電収入が同じでも、税負担が軽くなれば投資に回した資金を回収しやすくなります。逆に支援が縮むと、新たな案件を同じ条件で建てることが難しくなります。
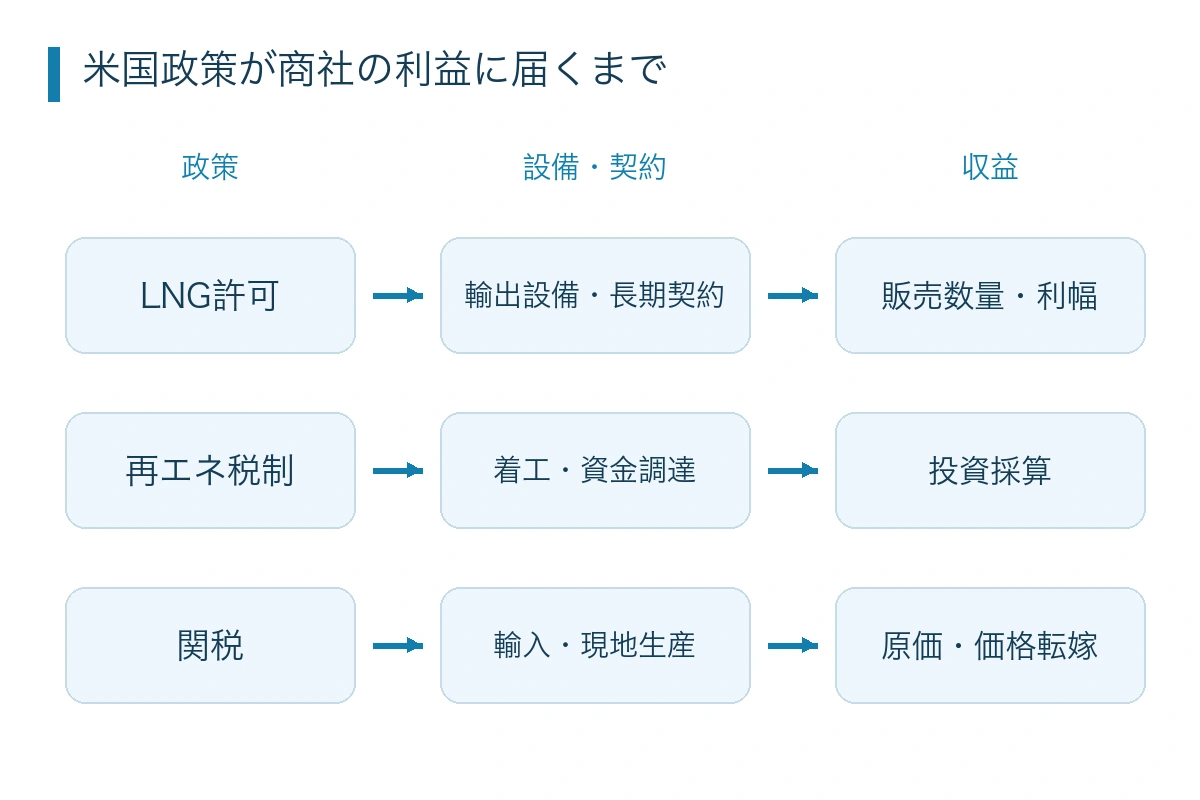
総合商社は、この表の複数の場所に同時にいます。ある政策で恩恵を受ける会社と損失を受ける会社が分かれるだけでなく、一社の社内にも両方が存在します。米国向けに輸出する会社という昔ながらのイメージより、米国内で事業を営む企業グループとして捉えた方が、政策の影響は読みやすくなります。
LNG輸出の後押しは、三井物産・三菱商事のどこに効くのか
LNGでは共和党の政策と商社の事業拡大の方向が重なります。ただ、輸出許可が出ること、設備が完成すること、利益が増えることの間には、契約と建設という長い工程があります。
審査の再開で動きやすくなるのは、新設・増設の案件
バイデン政権下の2024年1月、米エネルギー省は、米国と自由貿易協定を結んでいない国向けのLNG輸出について、一部の申請審査を一時停止しました。経済・環境への影響を評価し直すための措置であり、すでに認めていた輸出許可をさかのぼって取り消す措置ではありません。
トランプ政権が発足した2025年1月20日、米エネルギー省は審査の再開を発表しました。新しい輸出設備をつくる事業者には、許可を得るまでの不確実性を減らす方向の変更です。
輸出設備への出資を検討する商社にとって、許可の見通しは長期販売契約や資金調達を進める土台になります。それでも建設費が高すぎる、買い手が必要な数量を約束しない、といった問題が残れば、投資は実行されません。許可の再開は事業化への条件を一つ進めますが、それだけで将来利益が確定するわけではありません。
2026年10月には、米連邦エネルギー規制委員会が、対象となるLNG設備の活動に個別の認可命令を不要とする包括的な認可制度を提案しました。これは規則案の段階です。輸出先の許可と、設備の建設・変更に関する手続きは別の制度であり、どの手続きが短縮されるかによって案件への効果も変わります。
三井物産はキャメロンで、すでにLNGを供給している
三井物産が参画する米国のキャメロンLNGは、2020年に3系列すべての商業運転へ移行しました。三井物産は、キャメロンの持株会社に16.6%を出資し、年間400万トンの液化能力を20年間利用する契約を確保していると説明しています。
この事業は、米国で調達した天然ガスを液化し、日本などへ販売する仕組みです。すでに動いている設備なので、2025年の審査再開をきっかけに初めて輸出できた案件ではありません。利益を考えるうえでは、設備の安定稼働、調達するガスの価格、販売契約の条件が中心になります。
たとえば米国でのガス調達費が上がっても、販売価格へ同じだけ反映できれば利幅への影響は抑えられます。反映までに時間がかかる場合や、価格の決まり方が異なる場合には、売上高の増加と利益の増加が一致しません。LNG価格の上昇だけを見て、米国の輸出事業はすべて増益と判断すると、この部分が抜けます。
増設については、キャメロンの主要出資者であるセンプラの2026年7〜9月期の米SEC提出資料が、拡張計画と必要な主要許可の取得を説明しています。一方、出資者間の合意には拘束力のない基本合意も含まれます。稼働済みの3系列からの収益と、将来の拡張による数量増は、実現する時期が異なります。
三菱商事は上流ガスにも進み、価格の影響を直接受ける
三菱商事は、日本郵船との合弁会社を通じてキャメロンLNGに参画しています。この合弁会社の出資比率が16.6%であり、三菱商事が単独で16.6%を持つという意味ではありません。
そこに加わったのが、米国のシェールガス事業です。三菱商事は2026年1月、テキサス州・ルイジアナ州のAethon関連事業の取得に合意し、米国時間7月14日に取得を完了しました。ヘインズビルのガスを起点に、米国内販売やLNG輸出、電力・化学品などとの連携を広げる構想を持っています。
上流事業を持てば、ガスを採って売る段階の利益も取り込めます。その反面、ガス価格が下がると販売単価が下がります。共和党政権の増産支援で事業を展開しやすくなっても、供給増によって市況が緩めば、既存生産分の採算には逆風です。
米国のLNG輸出が増えることは、国内ガスに新しい需要をつくります。一方、採掘側の供給も増えます。三菱商事の利益を左右するのは、その需給がどちらに傾くか、どの価格・数量を契約で押さえているかです。「化石燃料を支援する共和党だから資源商社に有利」という説明より、価格と数量の両面から考える必要があります。
再エネ支援の縮小は、発電所の保有と開発で効き方が違う
民主党による支援拡大と、共和党による見直しの差がはっきり出たのが再生可能エネルギーです。商社への影響は、今から建てる発電所なのか、すでに稼働して売電している発電所なのかで大きく変わります。
2025年の成立法で、風力・太陽光の期限が前倒しされた
バイデン政権下で成立した2022年のインフレ抑制法(IRA)は、クリーンエネルギー投資を税制面から支援しました。共和党政権下の2025年7月に成立した法律は、その一部を縮小しています。
風力・太陽光のクリーン電力生産税額控除(45Y)と投資税額控除(48E)では、2026年7月4日より後に着工し、かつ2027年12月31日より後に稼働する設備は対象外になります。成立法の第70512・70513条に基づく期限で、既存設備も含めて再エネへの支援が一斉になくなるという制度ではありません。
新規開発では、この期限が事業計画に響きます。税負担の軽減を見込んでいた案件で支援を使えなくなると、売電価格を引き上げる、建設費を抑える、出資者の求める利回りを調整するといった対応が必要です。条件が整わなければ、投資の延期や見送りにつながります。
期限内に事業を動かすため、設備や工事の需要が一時期に集中する可能性もあります。工期を早められても、部材や工事の価格が上がれば支援の効果を食いつぶします。税額控除があるかどうかに加え、それを使うためにいくら余計に払うのかが開発採算を左右します。
個別案件が控除を使えるかは、着工の実態や調達条件などによって変わります。会社の投資発表に税額控除の想定額が示されていない場合、発電容量から単純に減税額を割り出すことはできません。
伊藤忠は開発・建設・運営まで、複数の収益源を持つ
伊藤忠商事は、米国のTyr EnergyやNAESを軸に、発電所の開発、建設、投資、運転・保守を展開しています。再エネ開発だけに収益を頼っている電力会社ではありません。
伊藤忠が公表する北米電力戦略には、米国の税制優遇を活用した再エネ投資の拡大と、運転・保守などのサービス機能の強化が並びます。新規発電所への投資条件が悪化すれば、開発や売却の機会には影響が出ます。その一方で、すでにある発電所は運転を続ける限り保守や修繕を必要とします。
この違いは、電力事業の評価に直結します。開発中の案件は、許認可や送電網への接続を進め、建設できる状態へ近づくほど事業価値が変わります。保守サービスは、稼働する設備に対して継続的に仕事を提供する事業です。再エネ政策の見直しが起きても、両者の収益が同じ時期に、同じ割合で減るとは考えにくいでしょう。
伊藤忠の公式事業紹介でも、再エネに加えて天然ガス発電を保有していることが示されています。再エネ支援の縮小は新規開発への逆風ですが、それをそのまま伊藤忠の米国電力事業全体の縮小と結びつけると、火力やサービスの収益が見えなくなります。
豊田通商のユーラスでは、既存の契約が売上を支える
豊田通商は、2022年にユーラスエナジーホールディングスを完全子会社化しました。ユーラスは米国でも風力・太陽光の事業を行っています。
米国の具体例が、テキサス州のBull Creek風力発電所です。ユーラスの米国法人は2025年1月、豊田合成の北米法人と、この発電所から生まれる再生可能エネルギー証書について10年間の売買契約を結んだと発表しました。契約では、設備の更新工事が完了した後の10年間、証書を供給する計画です。電気そのものの長期購入契約ではなく、再エネ由来という環境価値を売る契約です。
こうした需要は、企業が調達電力の脱炭素化を進めることから生まれます。連邦政府の支援が縮んでも、すでに稼働する設備と民間企業との契約が直ちに消えるわけではありません。既存設備の契約収入が続くことと、次の発電所を有利な条件で建てられることは、事業の中で異なる問題です。
豊田通商の再エネ事業を評価するなら、保有容量だけでなく、どれだけの設備が稼働済みか、新たな開発で何を収益の前提にしているかまで知りたいところです。民主党型の支援が続けば新規投資の選択肢は増えやすくなりますが、支援の縮小を既存資産の価値ゼロと受け取る必要もありません。
関税は「日本の商社だから不利」とは限らない
関税の引き上げは、外国から米国へ商品を持ち込む際の負担を増やします。しかし総合商社は、米国内で材料を加工し、工場や農家に販売する事業も持っています。輸入する側と、米国内で供給する側では受ける影響が異なります。
2026年は、相互関税が止まった後も別の関税が動いている
2026年2月、米連邦最高裁は国際緊急経済権限法(IEEPA)を根拠とする関税を認めない判断を示しました。米税関・国境警備局は2月24日から対象関税の徴収を停止すると通知しています。
ただし、この停止はすべての追加関税をなくしたものではありません。鉄鋼や自動車などの分野別措置に使われる通商拡大法232条や、通商法301条を根拠とする関税は、IEEPAとは別です。
政権は2月に通商法122条による150日間の暫定的な追加関税を導入し、その後7月23日、USTRは強制労働で作られた物品の輸入禁止の不履行を理由として、60の国・地域に対する301条の関税措置を発表しました。2月の判決を受けて関税リスクが消えたわけでも、122条の暫定措置がそのまま無期限に続いているわけでもありません。
実務では、商品が何か、どこで生産されたか、どの例外に該当するかで負担が変わります。商社にとっては、価格の交渉に加え、調達先の変更、原産地の確認、通関情報の管理が必要になります。取扱高が大きい会社ほど一律に不利というより、輸入品の構成と契約の取り決めによって影響が変わります。
豊田通商は、米国の生産現場に入り込んでいる
豊田通商の米国法人は、材料の調達、加工、購買、輸出、通関、品質管理、倉庫管理などを提供しています。日本で仕入れて米国へ販売するだけの商流ではなく、顧客の生産現場を支える仕事です。
輸入材料の関税が上がると、その材料を使う生産のコストは上がります。一方、顧客が米国内での調達や加工を増やすなら、現地のネットワークを使って供給する機会が生まれます。両方が同じ取引先で起こる場合もあります。
商社が材料を一時的に購入し、加工や物流を付けて納入している場合、関税負担を販売価格へ反映できるかが利益を決めます。反映まで時間がかかれば、手元資金の負担も増えます。売上高は関税分だけ増えていても、販売数量や利幅が伸びていなければ、事業が強くなったとは言えません。
現地生産を増やす投資にも、設備を輸入する際の費用がかかります。米国でつくる比率が高まることは関税への対応になりますが、工場の立ち上げには時間と資金が要ります。「現地生産だから関税の影響を受けない」という説明では、設備・材料の調達費や、顧客の生産台数の変化を落としてしまいます。
住友商事の建機、丸紅の農業では、顧客の投資余力が効く
住友商事は、米国で建設機械レンタルを手掛けるSunstateを傘下に持っています。商社側が設備を保有し、顧客は工事に必要な期間だけ利用する事業です。米国内で工場やインフラの建設が増えれば、建機を使う機会が広がる可能性があります。
その反面、関税や金利負担で建設費が上がり、顧客が工事を延期すれば、レンタル機械の稼働率にも響きます。機械の購入価格が上がったとき、レンタル料へ転嫁できるかも採算に関わります。米国の産業育成策は需要をつくり得ますが、その需要が実際の着工まで進むことが必要です。
丸紅は、Helenaを通じて米国の農家へ肥料・農薬・種子などの農業資材と関連サービスを提供しています。この事業では、農産物の販売が好調になり、農家が翌年の生産へ資金を回せることが顧客基盤を支えます。
米国の農産物に対して取引相手国が報復措置を取る、輸出先が調達先を変えるといった事態は、農家の手取りを圧迫する方向に働きます。逆に輸出市場が広がったり、作付けが増えたりすれば、資材やサービスの需要につながります。丸紅自身の輸出に課される関税だけでなく、農家の所得を経由する影響があるわけです。
総合商社の北米事業は、資源・電力・自動車・農業などに広がっています。各社の事業基盤は、北米事業の記事でも具体的に紹介しています。
対中政策では、民主党も自由貿易一辺倒ではない
「共和党は関税、民主党なら貿易が円滑になる」という理解も、近年の政策とは合いません。民主党政権も、中国への依存を減らし、米国内の製造業を支援する政策を進めてきました。
中国製品への関税と、米国内での投資支援はセットになっている
バイデン政権下の2024年、USTRは中国に対する301条関税の見直しを確定しました。EV、電池、太陽電池、半導体などが対象に含まれます。再エネを支援する政策と、安い中国製の設備・製品に関税をかける政策は、同じ政権の下で進みました。
米国でクリーンエネルギー産業を育てるため、需要を支援すると同時に、中国からの供給との競争を制限する考え方です。完成品をつくる側には追い風でも、中国製の部材を調達する側にはコスト増になります。
共和党は、広い範囲の輸入品に関税をかけ、石油・天然ガスを含めた国内産業を支援する方向を強めました。支援する分野や手段には差がありますが、米国の国内産業を守るという目的は重なります。どちらの政党でも、国をまたぐ調達を続ける商社には、供給元を複数確保する仕事が残ります。
調達先の入れ替えは、新たな取引を獲得する機会になります。ただ、代わりの供給元で品質、数量、納期、価格をそろえるには時間がかかります。規制が厳しくなれば自動的に商社の利益が増えるのではなく、その負担を上回る価値を取引先へ提供できるかが問われます。
豊田通商の電池と住友商事のレアアースで異なる収益経路
豊田通商は、トヨタの北米事業会社とともに、ノースカロライナ州の車載用電池会社TBMNCへ出資しています。2023年の公式発表に示された豊田通商の出資比率は10%です。米国での電池生産に加え、生産活動や物流を支える事業への関わりを持ちます。
ただ、米国で電池をつくれば、EV向けの需要がずっと同じ速度で伸びるわけではありません。新車・中古車・商用クリーン車両に対する連邦税額控除は、2025年9月30日より後に取得した車両には使えなくなりました。購入者向けの支援縮小は、販売価格や需要の構成を通じて、電池を供給する側にも影響します。
TBMNCの当初の事業説明には、ハイブリッド車用とバッテリーEV用の電池が含まれます。したがって、EV購入支援の終了を、そのまま同工場のすべての生産需要の消失と結びつけるのは無理があります。販売する車種、使う電池、工場の生産構成がつながって初めて、豊田通商への影響が見えてきます。
住友商事には、米国のMP Materialsが生産する酸化ネオジム・プラセオジムを、日本の顧客へ独占販売する契約があります。こちらは、米国でつくられた重要鉱物を日本へ届ける商流です。米国での採掘・精製の拡大と、日本の顧客による調達先の多様化が接点になります。
同じ脱中国依存でも、電池工場への出資と、レアアースの販売では利益の生まれ方が違います。工場は稼働率や製造コスト、販売は供給数量や取引条件に左右されます。政府が重要鉱物の確保を掲げたというニュースだけでは、どの商社が、いつ、どの利益を得るかまでは決まりません。
設備投資への減税は、利益より先に資金繰りを助けることがある
エネルギーの補助金や関税ほど目立ちませんが、設備投資の税務上の扱いも米国事業の採算に関わります。とくに設備を多く持つ事業では、投資したお金を税務上いつ費用にできるかが、現金の回収時期を変えます。
2025年の成立法は、一定の適格資産について100%の追加初年度償却を恒久化しました。IRSが2026年1月に公表した説明では、原則として2025年1月19日より後に取得・供用開始した適格資産などが対象です。すべての土地・建物や投資に無条件で使える制度ではありません。
通常、設備の費用は何年かに分けて税務上の所得から差し引きます。それを初年度に大きく差し引けると、税負担が後ろへずれ、早い時期の手元資金が増えます。設備を入れ替えながら拡大する事業では、その資金を次の投資や借入金の返済へ回せます。
もっとも、減税額がそのまま同じ期の連結純利益に上乗せされるとは限りません。会計上の減価償却と税務上の費用計上には差があり、将来の税負担も含めて処理されるためです。赤字で当期の課税所得が少なければ、税負担を軽くする効果の現れ方も変わります。
Sunstateのような建機レンタル事業を考えると、設備の購入費、顧客から受け取るレンタル料、売却時の価格、税負担の時期が投資回収を決めます。税制が設備投資を後押しする経路はありますが、住友商事の個別資産がどの特例を使い、どれだけ恩恵を得るかは会社の開示なしに計算できません。
顧客が減税を使って自社設備の購入を増やす場合には、機械販売や材料供給に需要が生まれます。一方、所有するコストが下がれば、レンタルと購入の選択も変わり得ます。設備投資支援の恩恵は、供給する側、保有して貸す側、購入する顧客で同じではありません。
決算で確かめたいのは、政策の名前より利益が動いた理由
政権交代への期待は先に動きますが、事業の収益は契約や設備の進捗に沿って現れます。政策を商社の業績と結びつけるなら、最初の発表より、その後の投資実行や稼働状況に手掛かりがあります。
今期の利益に効く政策と、数年後の案件を動かす政策
関税は、対象となる商品が通関する段階で原価に反映されます。販売価格の改定が遅れれば、その間の利益を圧迫します。ガス価格の変化も、生産・販売契約に応じた時間差で既存事業に届きます。
これに対して、新たなLNG設備の許可や再エネ投資の税制は、まず案件を進めるかどうかの判断に効きます。その後に出資や借入、建設が続き、稼働して初めて継続的な収入が生まれます。開発した案件を途中で売却する場合は、売電開始より前に利益が出ることもあります。
この時間差があるため、共和党政権の規制緩和が進んだ年に資源利益が減っていても、それだけで政策が失敗したとは判断できません。既存資産の価格下落と、数年後の数量増を見込む投資が、同じ期に並んでいる可能性があります。民主党の支援で始めた案件が、共和党政権下で完成して利益を生むことも起こります。
最近の決算では、三井物産が2027年3月期下期のLNGトレーディングの本格的な収益貢献を見込み、エネルギー事業の予想を引き上げています。会社が挙げる理由はLNGなどの価格や取引の状況です。これを、政党が変わったことだけによる増益と読み替えることはできません。
各社の直近の増益要因や事業別利益は、7社の第2四半期決算比較で確認できます。米国政策の記事で挙げた事業が、実際の決算でどれだけ利益に結びついているかを照らし合わせる材料になります。
商社への影響を確かめるなら、次の開示に注目する
LNGでは、輸出許可に加えて、最終投資決定、長期販売契約、稼働時期、会社が想定する価格・数量が手掛かりです。再エネでは、着工や送電接続の進捗、税額控除を織り込んだ投資条件、案件の売却実績が収益化の近さを示します。
現地の製造・加工・物流では、受注や取扱数量に加え、原価上昇を販売価格へ反映できているかを確かめたいところです。工場の建設計画が大きくても、稼働までの費用が先に増えれば、足元の利益は圧迫されます。顧客が予定通りに生産を増やすかも、商社側の数量を左右します。
政策が決まる場所にも違いがあります。大統領は行政命令や既存の法律で認められた権限を使えますが、税法の変更は議会での立法を伴います。裁判所の判断で行政措置が止まることもあります。2026年の中間選挙は議会の選挙であり、大統領が交代する選挙ではありません。
企業側にとっては、支援の金額だけでなく、条件がどれだけ長く続くかも投資判断に関わります。数年かけて建設する設備では、途中で税制や関税が変わると、発注先や資金調達から組み直す必要が生じます。強い支援でも短期間で変わる制度と、支援は小さくても長期契約で回収できる案件では、選びやすさが異なります。
したがって、「どちらの党が商社に良いか」への答えは、LNGの新規展開には共和党の許認可政策が、再エネの新規開発には民主党が進めてきた税制支援が追い風になりやすい。ただし、米国内の生産・サービスを含む商社全体の優劣は、契約、投資段階、価格転嫁によって変わる、となります。
次の決算で知りたいのは、政権との相性を語る言葉より、動き始めた設備、増えた取扱数量、回収できた現金です。その変化が見えれば、政策がどの事業の利益に届いたのか、会社ごとの違いまで具体的に追えます。