
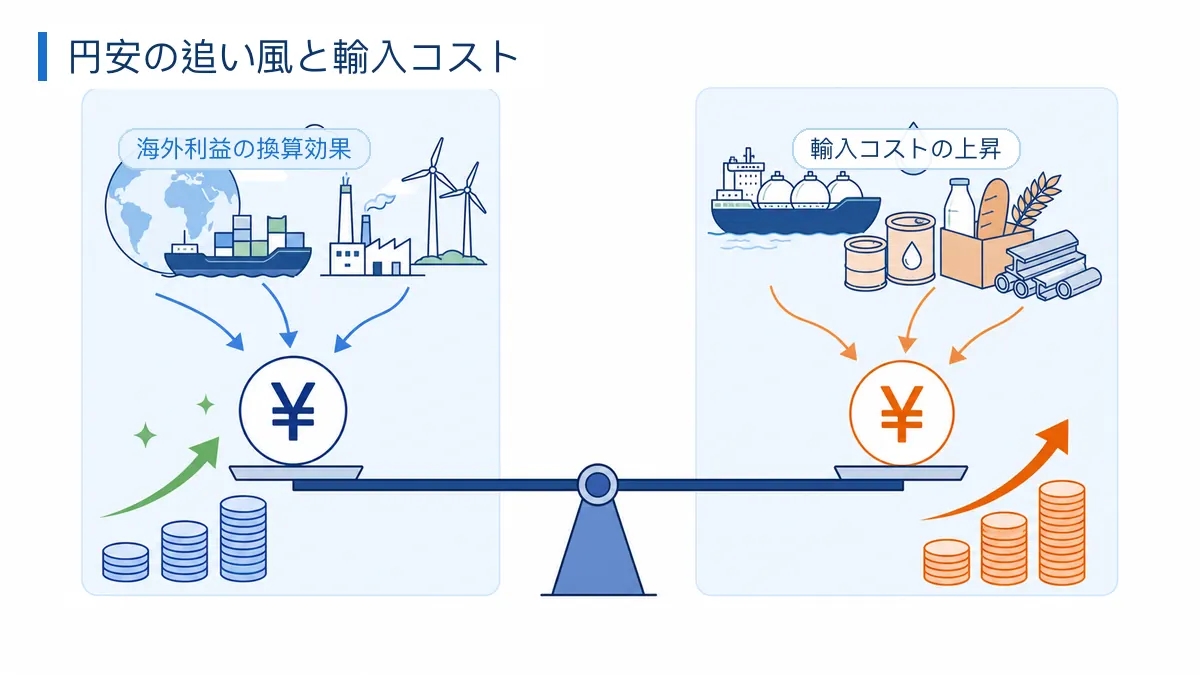
総合商社にとって円安は有利で、円高は不利なのでしょうか。海外で稼ぐ外貨建ての黒字は、円安で円換算額が増え、円高で減ります。ただし、外貨で仕入れて円で売る取引では逆に、円高が仕入れ負担を軽くします。会社全体の利益は、この両方に資源価格や事業の成長が重なった結果です。
三菱商事と三井物産では、会社が示す感応度の対象通貨や計算条件にも違いがあります。伊藤忠商事では、通年と残りの四半期で感応度の対象期間が異なります。「円安に強い会社」という印象だけでは、決算も株価も読み切れません。
以下では、7社の公式開示から感応度を比べたうえで、仮定の取引と実際の決算から利益への影響を確かめます。数値の対象年度・通貨・実績と予想の区分は各表に記載しています。
円高・円安はどこに効くか
「商社への為替影響」には、海外利益を円に直す際の変化と、仕入れ・販売の採算そのものの変化があります。この二つを分けると、同じ会社の中で円高のプラスとマイナスが同時に起きる理由が分かります。
スマートフォンでは表を横にスクロールできます。
| 対象 | 円高の場合 | 円安の場合 |
|---|---|---|
| 海外の外貨建て黒字を円換算 | 円換算利益が減る | 円換算利益が増える |
| 外貨で仕入れ、円で販売 | 円での仕入れ負担が減る | 円での仕入れ負担が増える |
| 円で費用を払い、外貨で販売 | 円換算の売上が減る | 円換算の売上が増える |
| 円資金で返す外貨建て借入 | 円での返済負担が減る | 円での返済負担が増える |
| 株価 | 予想利益、金利、資源価格、株主還元、売買の需給などで変わり、為替だけで方向は決まらない | |
海外事業が多いことと、日本からの輸出が多いことも別です。現地で商品を仕入れ、現地で販売する会社なら、収入と費用の両方が外貨で発生します。この場合、売上の円換算額が大きく増えても、それに近い規模で費用も増えるため、売上全額が円安メリットになるわけではありません。
商社の売買差益と、投資先が生む利益を区別して理解したい場合は、収益構造を整理した次の記事がつながります。
7社の開示で見る為替感応度
為替感応度は、為替が一定幅動いたときに利益がどれだけ変わるかを、会社の前提に沿って試算したものです。2027年3月期の会社資料でも、対象通貨や影響の範囲、通年か残りの期間かが異なります。数字の大小だけで「円安に強い順」を決めず、各社の計画を読むために使います。
スマートフォンでは表を横にスクロールできます。
| 会社 | 2027年3月期の前提 | 1円変動の利益影響額 | 期間・範囲 |
|---|---|---|---|
| 三菱商事 | 米ドル150円 | 米ドル:50億円 | 4〜3月の通年平均。円安で増益、円高で減益。決算期差やクロスレートに留意 |
| 三井物産 | 米ドル150円 豪ドル100円 | 米ドル:46億円 豪ドル:18億円 | 通年の当期利益。通貨ごとに区分。米ドル・豪ドル間の変動とヘッジ影響は含まない |
| 伊藤忠商事 | 米ドル150円 | 米ドル:約32億円 | 通年の株主帰属当期純利益。第1四半期後の残り2〜4Qでは約24億円 |
| 丸紅 | 米ドル150円 豪ドル100円 | 米ドル:約19億円 豪ドル:約6億円 | 2026年度期初見通しに対する年間純利益の感応度 |
| 住友商事 | 米ドル150円 | 米ドル:20億円 | 1円円安による海外事業会社の税後利益の円換算への年間プラス影響 |
| 豊田通商 | 米ドル155円 ユーロ180円 | 同条件での比較は掲載せず | 2026年7月31日修正の予想前提。有報の10%円高試算は後述 |
| 双日 | 米ドル150円 | 米ドル:約3億円 | 期初計画における年間純利益。米ドルのみ。自己資本への影響とは別 |
円高の幅から試算するとき
三菱商事の2026年度(2027年3月期)の開示では、米ドルに対して1円円高になる場合の純利益への影響は年50億円の減少です。会社の条件のまま通年の平均レートが150円から145円へ5円円高になると仮定すれば、1円当たり50億円×5円で250億円の減益方向となります。これは会社計画を為替だけ動かした単純試算で、新たな利益予想ではありません。
この計算を使う前に、何月から円高になったかを確かめます。通年の平均レートが5円変わることと、年度の途中で足元のレートが5円動くことでは、影響する期間が違います。上半期の実績がすでに確定しているなら、通年感応度を残りの半年にそのまま掛けるのは過大な試算につながります。
会社が残存期間の感応度を示している場合は、そちらを使います。伊藤忠商事は2026年度の計画では通年1円につき約32億円、第1四半期資料では第2〜第4四半期を対象に約24億円としています。32億円から24億円へ下がったことを、事業が急に為替に強くなった証拠とは扱えません。
同じ「1円」でも条件をそろえる
三井物産は米ドル/円と豪ドル/円を分けて開示しています。米ドル/円が1円動く場合と豪ドル/円が1円動く場合は別の計算であり、二つを足して「ドル円1円で64億円」とするのは誤りです。米ドルだけを扱う数字で、他通貨に対する円の変動まで説明することもできません。
利益の規模も会社ごとに違います。感応度の金額が大きい会社が、必ずしも利益全体に対する変動率まで大きいとは限りません。比率を計算する場合にも、対象年度と利益指標をそろえ、為替以外を固定した条件付きの値として扱います。
実際の決算で示される「前年同期比の為替影響」は、感応度とは役割が異なります。前者はすでに起きた増減益の説明、後者は前提を動かした場合の試算です。過去の為替影響額をそのまま今年の1円当たり感応度に読み替えないことも、会社比較の前提になります。
海外利益の円換算
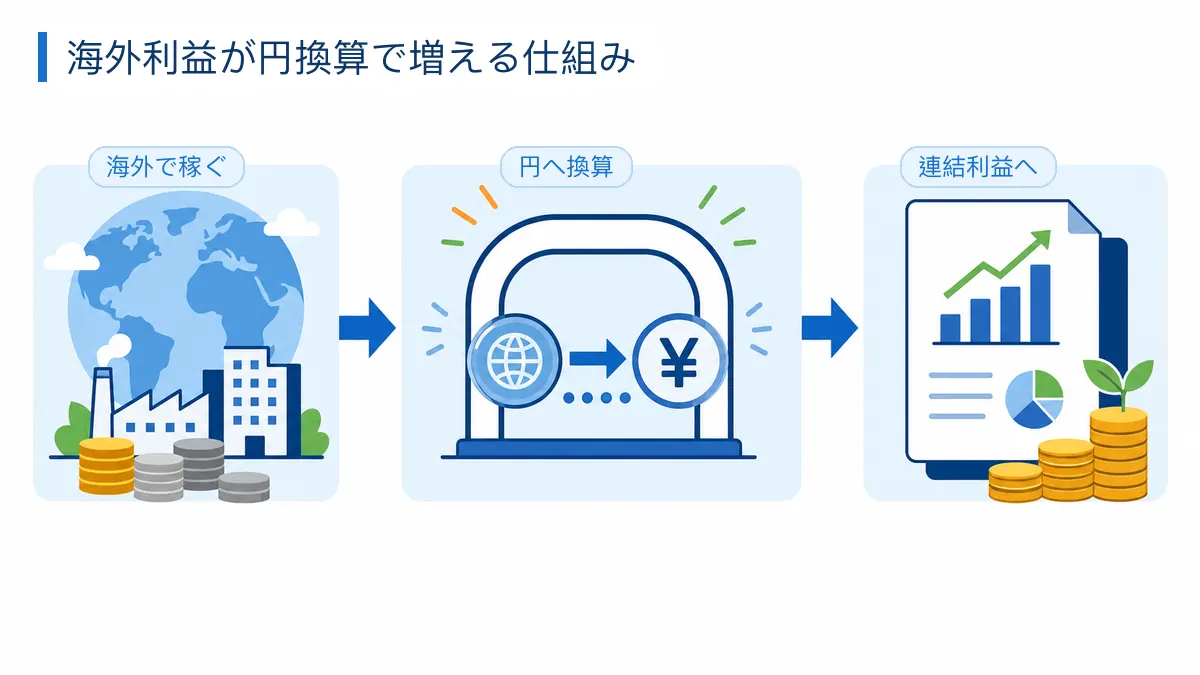
海外での稼ぐ力が変わっていなくても、円で作る決算の利益は為替で動きます。まず現地通貨での増減を確かめ、その後に換算の影響を重ねる順番で読むと、事業成長と円安効果を取り違えずに済みます。
同じ利益でも円換算額は変わる
海外事業の利益が1,000万米ドルで一定だと仮定します。1米ドル=140円を基準に、130円の円高と150円の円安を比べると、次のようになります。
スマートフォンでは表を横にスクロールできます。
| 仮定の換算レート | 円換算利益 | 基準との差 |
|---|---|---|
| 130円/米ドル | 13億円 | 1億円減少 |
| 140円/米ドル | 14億円 | 差なし |
| 150円/米ドル | 15億円 | 1億円増加 |
150円なら利益は14億円から15億円へ増えますが、現地の販売数量も利益率も変わっていません。円換算利益の伸びを、そのまま事業の成長率として扱うと実態より強く見えてしまいます。赤字事業では逆に、円安によって円換算の損失額が膨らみます。
円高でも利益を伸ばせる条件
円高の減益要因を、現地の利益成長が上回る場合もあります。先ほどの事業で利益が1,000万米ドルから1,100万米ドルへ10%増え、換算レートが140円から130円へ円高になったとします。円換算額は14億円から14.3億円となり、円高でも増益です。
この仮定例で、円換算利益を14億円に維持するために必要な外貨建て利益は、14億円÷130円で約1,077万米ドルです。現地利益が約7.7%以上増えれば、140円から130円への円高を吸収できます。実際の会社予想では、為替の想定だけでなく、販売数量や単価、採算改善がどの程度織り込まれているかを合わせて確認します。
反対に、現地の利益が900万米ドルへ減れば、150円の円安でも円換算額は13.5億円です。円安は減益を和らげていますが、増益に転じさせるほどではありません。「円安だったのに減益」という決算でも、この二つの要因を分ければ矛盾はありません。
平均レートと期末レート
為替ニュースで目にする今日のドル円と、決算で使われる換算レートも区別が必要です。三菱商事の2025年度(2026年3月期)の会計方針では、在外営業活動体の収益・費用は、著しい為替変動がない限り期中平均レートで円換算します。資産・負債は決算日レートで換算し、その換算差額はその他の包括利益に計上します。
例えば、期末に急に円高になっても、その日のレートを年間の利益全額に掛ける計算にはなりません。純資産に現れる換算差額と、当期純利益の増減を足し合わせて「為替でこれだけ損をした」とする読み方も不適切です。
連結決算へ利益を取り込むことと、日本の親会社へ現金を送ることも同じではありません。海外事業で生じた現金は、その会社の設備投資や借入返済に使われることもあります。円換算利益の増加が、そのまま国内で自由に使える現金の増加になるわけではありません。
輸出入の採算と為替ヘッジ
換算だけでなく、日々の商売でも為替は利益を動かします。差が出るのは、仕入れと販売の通貨が異なるときです。円高・円安のどちらが得かは、「どの通貨を受け取り、どの通貨を払うか」から考えます。
輸入コストと価格転嫁
100米ドルで仕入れた商品を、日本で16,000円で販売すると仮定します。運賃、税金、人件費などを省いた売買差益は、為替によって次のように変わります。
スマートフォンでは表を横にスクロールできます。
| 為替レート | 仕入れの円負担 | 販売価格 | 売買差益 |
|---|---|---|---|
| 130円/米ドル | 13,000円 | 16,000円 | 3,000円 |
| 140円/米ドル | 14,000円 | 16,000円 | 2,000円 |
| 150円/米ドル | 15,000円 | 16,000円 | 1,000円 |
円安になると、同じ商品を同じ数量売っても利幅が減ります。150円のときに販売価格を17,000円へ引き上げられれば、差益は2,000円に戻ります。ただし、値上げで販売数量が減れば、1個当たりの利幅を守れても事業全体の利益は減る可能性があります。
円高の利益改善にも条件があります。仕入れが安くなっても、競争によって販売価格を下げれば差額をすべて利益にできません。円安時に仕入れた在庫が残っている場合、新たな安い仕入れが売上原価へ反映されるまで時間がかかることもあります。
輸出でも売上全額は恩恵にならない
円安は輸出に有利と言われますが、受け取る代金と費用を分けて計算する必要があります。100米ドルで販売し、仕入れも80米ドルで行う取引なら、差額は20米ドルです。同じ日に同じレートで受払いすると仮定すれば、140円から150円への円安による差益の増加は、20米ドル×10円で200円です。
売上100米ドルだけに10円を掛けた1,000円を「円安の増益効果」とすると、仕入れコストが800円増える分を見落とします。費用を円で支払う取引なら結果は変わり、海外での生産・販売を含む会社では、取引ごとの通貨構成を見ないと採算への影響は分かりません。
同じ通貨の入金と出金を対応させ、差額の為替リスクを小さくする考え方を自然ヘッジと呼びます。ただし、売上の入金は3か月後、仕入れの支払いは今月というように時期が違えば、その間の資金手当てと為替変動が残ります。通貨が同じというだけでリスクがなくなるわけではありません。
為替予約と外貨借入の役割
輸入で将来100米ドルを支払う場合に、140円で買う為替予約を結んだとします。契約条件どおりなら、予約した100米ドルの円負担は14,000円になります。支払時に150円へ円安になってもその部分の負担増を避けられますが、130円へ円高になった場合も13,000円で買える利益は取り込めません。
為替予約は悪い変動だけを消す仕組みではなく、将来の採算を決めやすくするものです。これは予約レートを仮定した説明で、実際の予約条件は期間などで異なります。ヘッジ対象外の取引や、販売数量の変化まで固定するものでもありません。
三井物産は、外貨建て債権・債務などのキャッシュフローには主に為替予約や通貨スワップを使い、海外事業への純投資の為替リスクには主に外貨建借入金を使うと説明しています。取引代金の変動と、海外に投じた資産価値の変動では、管理する対象が違います。
外貨の資産を外貨借入で賄えば、円換算した資産と負債が同じ方向に動くため、純資産への変動を抑える効果が期待できます。一方、外貨の収入がないのに円資金で外貨借入を返すなら、円安は返済負担を増やします。外貨借入の額だけで「円安に弱い」、ヘッジの有無だけで「為替の影響はない」とは判定できません。
決算に表れた会社ごとの差
各社の開示を読むと、同じ円高・円安でも、連結利益への換算、現地での取引採算、事業そのものの増減益を分けて説明しています。会社名ごとに有利・不利を固定するより、その会社の決算で為替が何を動かしたかを確認した方が、利益の変化を理解できます。
三井物産の換算効果と経常為替
三井物産の2027年3月期第1四半期(2026年4〜6月)の金属資源では、前年同期比の為替影響を、連結取込で90億円の増益、経常為替で80億円の減益と分けています。合計すると為替は10億円の増益要因です。
| 会社が示す要因 | 前年同期比の利益影響 |
|---|---|
| 連結取込の為替影響 | +90億円 |
| 経常為替 | −80億円 |
| 為替影響の合計 | +10億円 |
連結取込の90億円だけを見ると為替は大きな追い風に見えますが、同時に逆向きの影響が生じています。この事例から分かるのは、会社の海外利益を円に換算する効果だけでは、為替が利益に与えた影響の全体を説明できないということです。
三井物産の感応度にある米ドル46億円・豪ドル18億円も、関係会社の機能通貨建て利益や一部出資先の配当の換算を対象としています。販売通貨の米ドルと機能通貨の豪ドルの間の変動、為替ヘッジによる影響は含みません。したがって、感応度で求めた試算と実際の為替増減益が一致しなくても、それだけで開示の矛盾とは言えません。
なお、資料の「経常為替」の80億円を、すべてヘッジ損失や現地の生産費用増と置き換えることはできません。会社が示す区分を保ち、連結取込と別の為替要因があったことまでを読み取ります。
伊藤忠商事は為替逆風でも増益
伊藤忠商事の2026年3月期(2025年度)は、米ドルの期中平均レートが前期の152.62円から150.67円へ円高になりました。会社の基礎収益の前年比増減分析では、為替影響を170億円のマイナス要因としています。内訳は非資源が20億円、資源が150億円のマイナスです。
それでも、全社の連結純利益は前期の8,803億円から9,003億円へ、200億円増えました。基礎収益も7,700億円から7,815億円へ増加しています。為替による逆風があったことと、会社全体が増益だったことは両立します。
ただし、170億円には為替評価損も含まれ、ドル円が約1.95円円高になったことだけの換算影響ではありません。また、基礎収益の増減要因と一過性損益を含む連結純利益は区分が異なります。200億円に170億円を足して「為替以外の純利益が370億円伸びた」と逆算せず、それぞれの分析表で増減の中身を追います。
住友商事で見る現地通貨の影響
住友商事が示す年20億円という感応度は、米ドルに対する1円の円安が、海外事業会社の税後利益を円換算する際に与えるプラス影響です。現地の事業で発生するあらゆる為替差損益を、この一つの数字で表しているわけではありません。
同社の2026年度第1四半期の説明では、エチオピア通信事業で、現地通貨安の進行が鈍化したことによる為替評価損の減少が、基礎的収益の改善要因として挙げられています。ここでの論点は、日本円に対するドルの動きだけでなく、その事業が置かれた国の通貨と評価損の変化です。
「円安なのに海外事業で為替損が出るのか」という疑問には、通貨の組み合わせと損益の発生場所を分ける必要があります。日本へ利益を取り込むときの換算がプラスでも、現地側に別の通貨のリスクがあれば、その損益まで同じ方向にはなりません。住友商事の決算では、全社の換算感応度と個別事業の損益説明を併せて読むことで、その違いを追えます。
豊田通商の業績予想の修正
豊田通商は2026年7月31日、2027年3月期の通期純利益予想を4,000億円から4,300億円へ引き上げました。同時に為替の前提を、米ドルは150円から155円へ、ユーロは175円から180円へ変更しています。
為替前提と利益予想が一緒に上がったため、300億円をすべて円安による増益と見たくなります。しかし、会社は修正理由として、第1四半期の実績と為替前提の見直しを挙げています。この資料だけでは両者の内訳は分からず、「5円の円安で300億円増益、1円なら60億円」と逆算することはできません。
同社の2026年3月期有価証券報告書には、円が各通貨に対して10%上昇した場合の感応度が別にあります。他条件一定の試算で、親会社の所有者に帰属する利益への影響は米ドルが78.29億円の減少、ユーロが98.17億円の減少です。原資料の7,829百万円、9,817百万円を億円へ換算しています。
この数字は、米ドル以外の影響も見逃せないことを示します。ただし、2026年3月期の10%円高試算を、2027年3月期の「通年・1円変動」の会社計画へ換算して埋めることはできません。前提レートの修正、当期の業績見通し、有報のリスク分析をそれぞれの用途で読む例です。
丸紅と双日は対象通貨・指標を確認
丸紅は、2026年度期初見通しに対する年間純利益の感応度を、米ドルの1円変動で約19億円、豪ドルの1円変動で約6億円と分けています。会社の想定は米ドル150円、豪ドル100円です。ドル円だけのニュースから豪ドル側も同じ幅で動いたと仮定せず、別々の前提を確かめます。
双日の期初計画にある年間純利益約3億円の感応度は、米ドルのみを対象とした1円変動の影響額です。同じ資料には自己資本への影響約20億円もありますが、純利益と自己資本は異なる指標であり、23億円に足し合わせる数字ではありません。
双日の3億円を他社の大きな金額と比べて、為替リスクが小さい会社だと直ちに結論づけることも避けます。この数字だけでは、全通貨の影響、利益に占める割合、為替以外の事業変動は分からないからです。会社ごとに表の列名や注記を確認することが、数字を誤って比較しないための出発点です。
資源価格と為替の組み合わせ
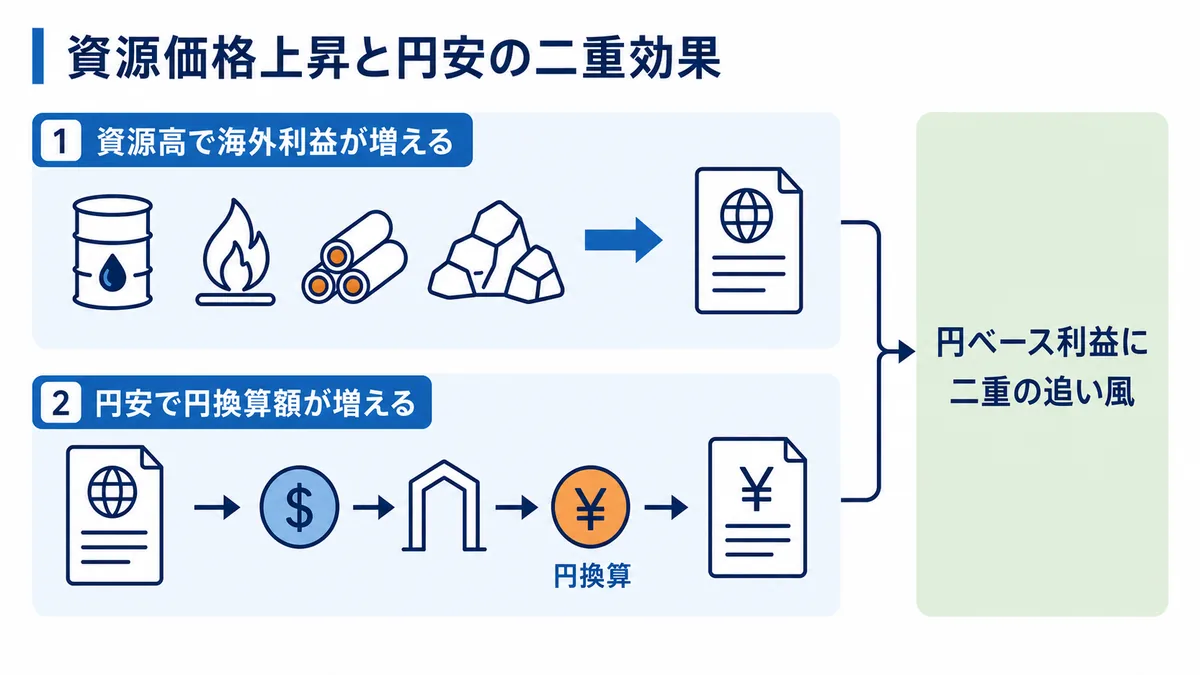
資源生産事業では、商品の値段が変わって現地利益が動き、その利益を円に換算する段階でも為替の影響を受けます。為替が追い風でも資源市況が逆風なら、両者を差し引いた結果で利益は決まります。
円安でも減益になる計算例
資源を1単位100米ドルで販売し、生産費用が60米ドル、差益が40米ドルだと仮定します。1米ドル=140円なら、円換算の差益は5,600円です。販売価格が90米ドルへ下がり、生産費用は60米ドルのままなら、差益は30米ドルへ減ります。
このとき150円へ円安になっても、差益は30米ドル×150円で4,500円です。円安の換算効果より商品価格下落の影響が大きく、円換算でも約20%の減少となります。商品の値下がりは10%でも、費用が下がらなければ利益の減少率はそれ以上になり得ます。
反対に、販売価格が110米ドルに上がり、費用が60米ドルで一定なら差益は50米ドルです。130円へ円高になっても円換算額は6,500円で、基準の5,600円を上回ります。これも実在企業の予想ではなく、数量・費用を固定した説明用の計算です。
ドル円以外の通貨も費用を動かす
同じ資源事業でも、販売代金を米ドルで受け取り、人件費や一部の生産費用を豪ドルなどの現地通貨で払うなら、米ドルとその通貨の関係が採算を動かします。例えば、米ドル建ての売値が一定でも、費用を払う通貨が米ドルに対して上昇すれば、米ドルで見た費用は増えます。
これに、日本の親会社が利益を円に換算する際の影響が加わります。「ドル円が円安だった」という情報だけでは、現地の採算と連結決算の円換算のどちらがどれだけ動いたかは分かりません。三井物産のように米ドル/円と豪ドル/円を分けて感応度を開示する会社は、その区分を保って読みます。
生産事業に有利な資源高が、輸入・販売事業にも同じように有利とは限りません。前者では販売価格の上昇、後者では仕入れコストの上昇になるためです。資源価格と円安の二つが重なったときは、売り手か買い手か、価格を転嫁できるかという取引の位置まで確認する必要があります。
利益の変化を株価へどうつなぐか
業績への影響が分かっても、株価が同じ方向に動くとは限りません。日本取引所グループは、株価が売買の需給で決まり、企業業績だけでなく金利や為替、政治・国際情勢などにも左右されると説明しています。為替のニュースは、その中の一つです。
想定レートと市場の期待を比べる
会社が1米ドル=140円を前提に利益を予想しているとき、145円なら円安方向の差です。ただし、直前の150円から145円へ動いた日なら、ニュースでは「円高」と報じられます。前日との比較では円高、会社予想との比較では円安ということが同時に起こります。
利益予想への影響を見るときの基準は、まず会社が置いた前提です。株価の反応を考えるときは、それに加えて投資家がどこまで織り込んでいたかが関わります。円安で利益が上振れても、すでにそれ以上の上振れが期待されていれば、好決算だけで株価上昇を説明できません。
会社計画が修正されると、利益予想と前提レートの両方が変わることがあります。新しい利益予想と古い感応度を無条件に組み合わせず、同じ発表時点の資料で比べます。通期の感応度に1日だけの相場の振れ幅を掛けても、その日の動きが一年続くという別の仮定を置いた計算にしかなりません。
利益が増えても評価が下がる場合
株価は、1株当たり利益(EPS)と、利益の何倍まで価格を付けるかを示すPERに分けて考えられます。仮にEPSが300円、PERが10倍なら株価は3,000円です。円安などでEPSが330円へ増えても、将来への見方が変わってPERが9倍になれば、計算上の株価は2,970円です。
これは売買判断のための目標株価ではなく、「増益なら株高」とならない理由を示す仮定例です。利益が増えることと、その利益が長く続くと評価されることは別です。円安だけで増えた利益と、販売数量や競争力の改善で増えた利益では、持続性の見方が変わり得ます。
円高で換算利益が減る局面でも、事業の利益成長や株主還元への期待が強まれば株価が上がる組み合わせは考えられます。実際の値動きの理由を確かめる場合は、同日の為替だけでなく、会社発表、市場全体、資源価格などを確認し、同時に動いたという理由だけで因果を決めないことが必要です。
決算資料で追う順番
為替ニュースから決算を調べるなら、最初に通期計画の前提レートと最新の期中平均を比べます。次に、会社が開示する感応度の対象通貨・指標・対象期間を確認し、増減益分析にある実際の為替影響と照合します。この順序なら、条件付きの試算と実績を混同しにくくなります。
そのうえで、セグメント利益の増減から、価格、数量、費用、一過性の売却益・損失を切り分けます。例えば円高による減益があっても、事業自体の利益がそれ以上に増えているなら、企業の稼ぐ力まで弱くなったとは言えません。円安による押上げを除くと減益になる場合は、見かけの増益の中身を確かめたいところです。
最後に、利益と営業キャッシュフローの動き、投資支出、借入、会社が示す株主還元方針を読みます。円換算で増えた利益だけを根拠に、増配額や自社株買いの規模まで決めつけることはできません。為替の寄与を分けた後に残る事業の変化が、次の決算でも追うべき論点になります。
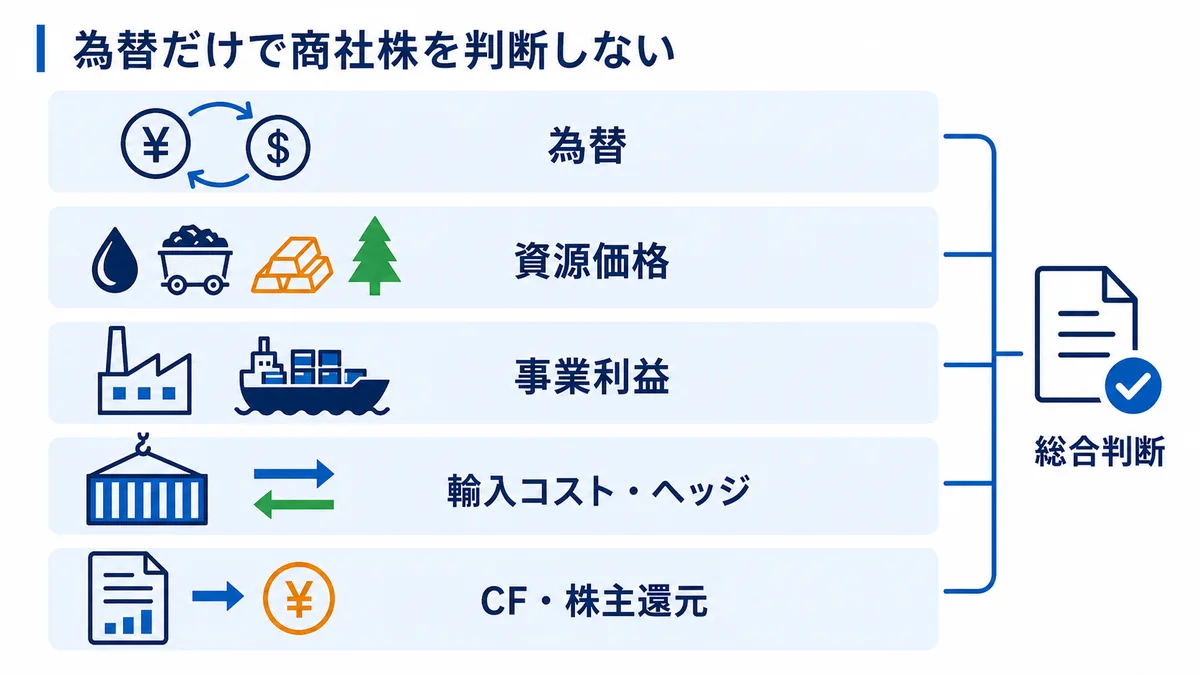
純利益だけでなく、キャッシュフローや資本効率、株主還元を組み合わせた商社株の見方は、次の記事で整理しています。
[…] 商社は円安で儲かる?総合商社株への影響・メリット・注意点を解説 […]