
7大商社の違いは、会社規模だけでは説明できません。三菱商事・三井物産は資源とエネルギーの収益基盤が厚く、伊藤忠商事は非資源と川下、丸紅は電力・アグリ・航空、豊田通商はモビリティとアフリカ、双日は化学・自動車・航空などで特徴を出しています。住友商事はメディア・デジタル、建機、不動産などの事業群を持ち、近年は投資規律と事業再建を強めています。
本記事では、2026年3月期の同一年度データを土台に、歴史、事業ポートフォリオ、資源・非資源、主要事業、収益構造、資本効率、成長戦略、社風の順に比較します。数値順位を決める記事ではなく、各社が何で稼ぎ、どのリスクを取り、どの方向へ事業を変えようとしているのかを理解するための比較です。
目次
- 7大総合商社の違いを先に整理
- 歴史と前身が現在の事業へどうつながるか
- 2026年3月期の業績と資本効率を同じ条件で比較
- 三菱商事は大型ポートフォリオを組み替えて稼ぐ
- 三井物産は資源の太い基盤から周辺事業を育てる
- 伊藤忠商事は非資源と川下の接点を利益へ変える
- 住友商事は事業再建とNo.1事業づくりを進める
- 丸紅は電力・アグリ・航空へ資本を機動的に配分する
- 豊田通商はモビリティとアフリカで現場運営を深める
- 双日は中規模案件を積み上げ、収益の塊をつくる
- 資源・非資源と収益構造をどう比較するか
- 成長戦略と資本配分の違い
- 社風は歴史だけでなく意思決定と人材配置に表れる
- 7社の違いを読むときの注意点
- まとめ 7大総合商社は何で稼ぎ、どこを伸ばすかが違う
7大総合商社の違いを先に整理
最初に全体像をつかむには、各社を一語で分類するのではなく、『利益を生む中核』『成長の方向』『注意すべき変動要因』を並べるのが有効です。次の表は、公式IRで確認できる事業構成を要約しています。
| 会社 | 収益基盤 | 成長の方向 | 主な変動要因 |
|---|---|---|---|
| 三菱商事 | LNG、原料炭、銅、食品・小売、複合都市 | 事業入替、DX・GX、部門横断 | 資源価格、大型投資、一過性損益 |
| 三井物産 | 鉄鉱石、LNG、エネルギー、機械・インフラ | エネルギー移行、モビリティ、ウェルネス | 鉄鉱石・原油価格、投資回収 |
| 伊藤忠商事 | 食料、繊維、情報・金融、ファミリーマート | 川下データ、商品・物流連携 | 消費、食品原料、CITIC |
| 住友商事 | メディア・デジタル、建機、不動産、資源 | No.1事業、SCSK、事業再建 | 大型案件の採算、減損 |
| 丸紅 | 電力、アグリ、航空、金属・エネルギー | 高収益事業への資本配分 | 穀物・資源価格、電力案件 |
| 豊田通商 | 自動車、部品、アフリカ、再資源化 | モビリティ、CFAO、循環経済 | 自動車生産、地域・為替 |
| 双日 | 化学、自動車、航空、インフラ、海外小売 | KATIによる事業の塊化・変革 | 投資立上げ、事業規模 |
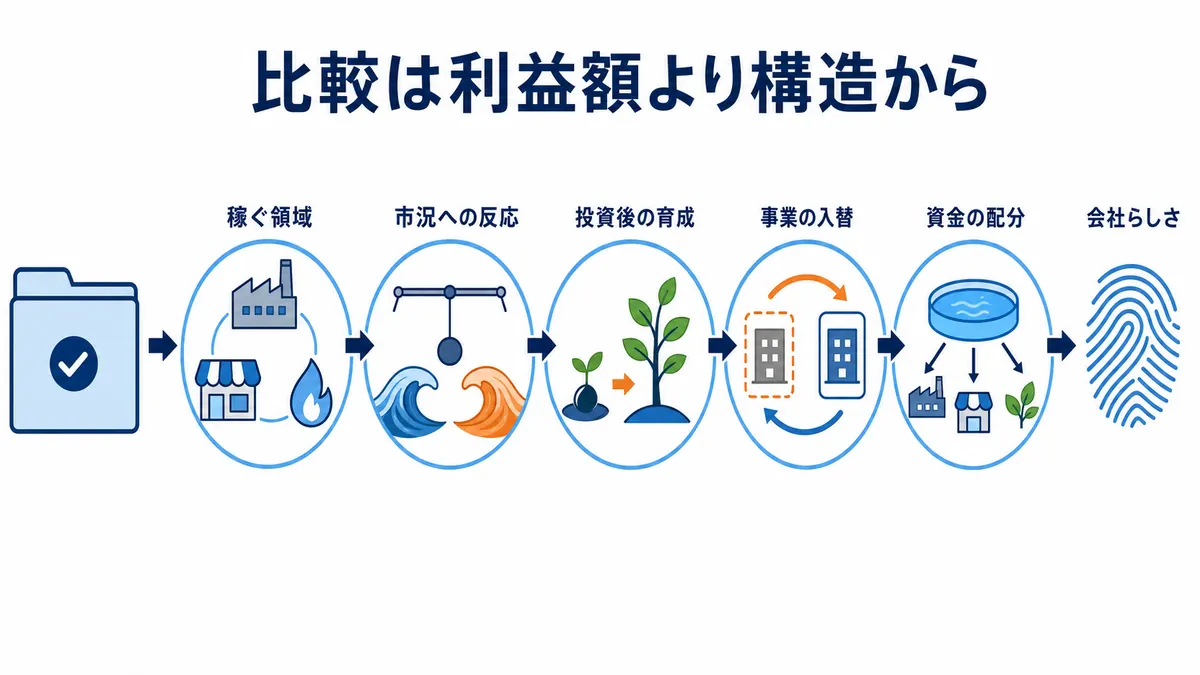
歴史と前身が現在の事業へどうつながるか
7社の違いは、現在の中期計画だけでなく、前身と顧客基盤から生まれています。三菱商事、三井物産、住友商事は財閥・企業グループの歴史と結び付き、伊藤忠商事と丸紅は近江商人の繊維取引を源流に持ちます。豊田通商はトヨタグループの金融・販売支援から発展し、双日は日商岩井とニチメンの統合によって成立しました。
| 会社 | 起源・前身 | 現在に残る特徴 |
|---|---|---|
| 三菱商事 | 旧三菱商事の流れを継承 | 大型案件と幅広い産業ネットワーク |
| 三井物産 | 1876年創立の旧三井物産を源流 | 海外取引・資源開発と事業創造 |
| 伊藤忠商事 | 伊藤忠兵衛の麻布行商 | 繊維・生活消費と現場主義 |
| 住友商事 | 住友の不動産事業などから発展 | 信用重視と多様な事業会社 |
| 丸紅 | 伊藤忠兵衛の商いを共通源流に持つ | 食料・繊維から広がる実業基盤 |
| 豊田通商 | トヨタ車の販売金融・輸出を支援 | モビリティと現地オペレーション |
| 双日 | 日商岩井とニチメンが2004年に統合 | 航空・化学・自動車などの複合基盤 |
沿革は、三菱商事、三井物産、伊藤忠商事、住友商事、丸紅、豊田通商、双日の公式ページで確認できます。

2026年3月期の業績と資本効率を同じ条件で比較
利益額だけを見ると、資源価格や資産売却による年度差を企業の恒常的な強さと誤認しやすくなります。ここでは親会社の所有者に帰属する当期利益と、株主資本に対する利益率であるROEを同じ2026年3月期でそろえます。ROEは算定時の平均資本や表示桁に差があるため、僅差の順位より水準を見るための数字です。
| 会社 | 純利益 | ROE | 読み方 |
|---|---|---|---|
| 伊藤忠商事 | 9,003億円 | 14.6% | 非資源・川下と資本効率 |
| 三井物産 | 約9,000億円 | 10.2% | 資源・エネルギーと営業CF |
| 三菱商事 | 8,005億円 | 8.5% | 大型資産と一過性要因の反動 |
| 住友商事 | 6,003億円 | 12.9% | 過去最高益と収益性改善 |
| 丸紅 | 約5,400億円 | 約15%台 | 高ROEと機動的な資本配分 |
| 豊田通商 | 3,705億円 | 12.8% | モビリティ・アフリカの成長 |
| 双日 | 1,036億円 | 10.1% | 規模拡大と投資の立上げ |
同じ利益額でも、資本集約度とキャッシュ化の速さは異なります。資源権益や発電所は大きな資本を使い、長期に利益を回収します。トレード、ブランド、小売、ITは資本回転率を上げやすい一方、人件費、物流費、消費動向、技術変化の影響を受けます。各社独自の基礎営業CFや実態純利益は時系列分析に有用ですが、算定式が違うため単純な横比較には使えません。

三菱商事は大型ポートフォリオを組み替えて稼ぐ
三菱商事は、七大商社の中でも特に規模が大きく、事業ポートフォリオの厚みが際立つ会社です。金属資源、LNG、自動車、食品、電力、社会インフラ、生活産業など、複数の大型事業を持ち、それらを組み合わせながら利益を生み出しています。
2025年度実績では、営業収益キャッシュフローが10,481億円、連結純利益が8,005億円となりました。2026年度見通しでは、営業収益キャッシュフロー12,500億円、連結純利益11,000億円を見込んでいます。また、経営戦略2027における「磨く」「変革する」「創る」の合計4,000億円の増益計画について、順調に進捗していると説明しています。
三菱商事の特徴は、単に資源に強いことではありません。LNGカナダの本格稼働、米国シェールガス事業への参画、サーモン養殖事業の買収、三菱食品の完全子会社化、インドネシア自動車事業の資本再編など、資源・非資源の両方で事業ポートフォリオを更新しています。資源・エネルギーで大きく稼ぎながら、食品流通、小売、自動車、電力などにも事業を広げている点が、三菱商事らしさです。
また、キャッシュフロー配分の見直しも重要です。営業収益キャッシュフローの計画は3.3兆円以上から3.6兆円以上へ、売却による投資回収は1.7兆円以上から2.1兆円以上へ上方修正されています。これは、三菱商事が事業でキャッシュを稼ぎ、資産入替で資本を回収し、成長投資と株主還元へ配分するサイクルを強化していることを示しています。
三菱商事を一言で表すなら、総合力と事業ポートフォリオの厚みで稼ぐ総合商社です。特定の一事業だけで語るのではなく、LNG、シェールガス、金属資源、食品、小売、自動車、電力を組み合わせて、全体として収益力を高める会社として理解すると分かりやすくなります。
三菱商事のIR資料を見るときは、単年度の純利益だけでなく、LNG・原料炭・銅が生むキャッシュ、非資源事業の巡航利益、資産売却と新規投資の組み合わせを分けます。幅広さは分散効果を生む一方、低採算資産を抱えると資本効率が下がるため、経営戦略では事業入替の実行力が重要です。
三井物産は資源の太い基盤から周辺事業を育てる
三井物産は、資源・エネルギーに強い総合商社です。金属資源、天然ガス・LNG、石油・ガスなどの大型事業を持ち、世界の産業基盤に深く関わっています。一方で、近年はモビリティ・デジタル・インフラ、ウェルネス、化学品、次世代事業にも収益源を広げています。
2026年3月期の三井物産は、基礎営業キャッシュ・フロー9,789億円、当期利益8,340億円を計上しました。2027年3月期事業計画では、基礎営業キャッシュ・フロー10,500億円、当期利益9,200億円を計画しています。資源・エネルギーだけでなく、モビリティ・デジタル・インフラ、化学品、ウェルネスエコシステムなどで成長を見込んでいます。(三井物産)
三井物産の特徴は、資源・エネルギーの強いキャッシュ創出力にあります。金属資源では鉄鉱石、原料炭、銅などを扱い、エネルギーでは天然ガス・LNG、石油・ガスなどに関わっています。これらは市況の影響を受ける一方、世界のインフラや産業に不可欠な領域であり、大きな収益機会があります。
一方で、三井物産は資源だけの会社ではありません。2026年3月期の当期利益では、モビリティ・デジタル・インフラが2,323億円となり、金属資源に近い規模の利益を生んでいます。2027年3月期計画でも、同セグメントは2,400億円を見込んでおり、非資源の重要な収益柱になっています。(三井物産)
三井物産を理解する上では、「創る・育てる・展げる」という考え方も重要です。同社は、新規案件により基礎収益力を底上げしており、発電、再エネ、FPSO、BPO、インフラ、建設・鉱山機械、食品素材、金属リサイクル、養殖、流通、航空機エンジンなど、多様な案件を育てています。(三井物産)
三井物産を一言で表すなら、資源・エネルギーで強いキャッシュ創出力を持ちつつ、モビリティ・デジタル・インフラやウェルネスを育てる総合商社です。資源の厚みと、次の事業群を作る力の両方を見ることが重要です。
三井物産のIR資料では、基礎営業キャッシュ・フローが投資余力を測る中心指標です。鉄鉱石・LNGで得る現金を、エネルギー移行、モビリティ、ヘルスケア・ウェルネスへ再配分し、既存の物流や顧客基盤とつなげる点に特徴があります。
伊藤忠商事は非資源と川下の接点を利益へ変える
伊藤忠商事は、七大商社の中でも非資源・川下ビジネス・高効率経営が際立つ会社です。三菱商事や三井物産が資源・エネルギーの厚みを持つ会社として語られやすい一方、伊藤忠商事は生活消費に近い領域で顧客接点を持ち、非資源分野で利益を積み上げています。
2025年度の連結純利益は9,003億円となり、2年連続で過去最高益を更新し、初めて9,000億円台に到達しました。基礎収益は7,815億円、実質営業キャッシュ・フローは9,400億円、ROEは約15%、黒字会社比率は93.2%でした。また、2026年度経営計画では、連結純利益9,500億円、ROE約15%、総還元性向64%を掲げています。
伊藤忠商事の特徴を示す数字が、非資源比率です。2025年度の非資源連結純利益は7,747億円となり、非資源比率は85%に達しました。これは、伊藤忠商事が資源価格に大きく左右されにくい収益構造を作っていることを示しています。
伊藤忠商事を理解する上で重要なのが、「利は川下にあり」という考え方です。ファミリーマートを中心に、食品、物流、広告、金融、デジタル、顧客データを組み合わせることで、消費者に近い場所から収益機会を作っています。2025年度には、ファミリーマートの商品力・販促強化、店舗網再構成、広告・メディア事業の取引拡大などが増益要因として示されています。
また、伊藤忠商事は投資効率にも強い会社です。2025年度の成長投資は8,380億円、EXITは4,410億円、ネット投資は3,970億円でした。2026年度経営計画では、成長投資1.5兆円規模を計画しています。投資と資産入替を進めながら、高ROEを維持しようとしている点が特徴です。
伊藤忠商事を一言で表すなら、非資源・川下・高効率経営で稼ぐ総合商社です。ファミリーマート、CTC、デサント、ほけんの窓口などの事業会社を磨き、消費者や顧客に近い場所から商いを作る会社として理解すると分かりやすくなります。
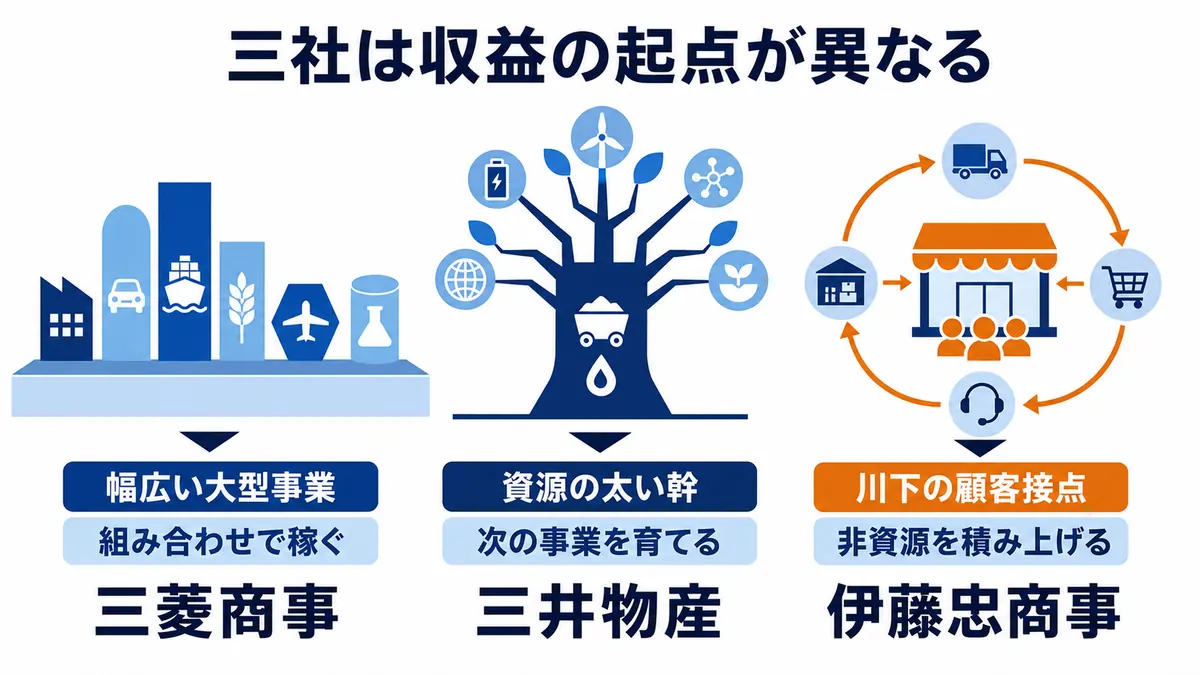
伊藤忠商事のIR資料では、資源・非資源を分けた基礎収益が示されます。ファミリーマートを単独の小売投資として見るのではなく、食品、商品開発、物流、広告、データをつなぐ川下の接点として見ると、『利は川下にあり』の意味が理解できます。
住友商事は事業再建とNo.1事業づくりを進める
住友商事は、非資源中心の複数事業を磨きながら、No.1事業群を目指す総合商社です。三菱商事や三井物産のように資源・エネルギーの巨大な収益柱が目立つ会社ではなく、伊藤忠商事のように川下消費に大きく寄った会社でもありません。デジタル、リース、不動産、輸送機・建機、鉄鋼、エネルギーソリューションなど、強みある事業を選び、資本効率を高めようとしています。
2025年度の当期利益は6,003億円となり、過去最高益を更新しました。ROEは12.9%、年間配当金は150円でした。2026年度通期予想では、当期利益6,300億円、ROE13%程度、年間配当金160円を見込んでいます。(住友商事)
住友商事を理解する上で重要なのが、中期経営計画2026で掲げる成長8分野です。鉄鋼、建機、リース、不動産、デジタル、ヘルスケア、アグリ、エネルギーソリューションが対象であり、2023年度から2026年度予想にかけて、成長8分野の基礎的収益合計は2,799億円から3,827億円へ増加する見通しです。(住友商事)
特に、デジタル、リース、不動産、エネルギーソリューションが成長を牽引しています。SCSKの完全子会社化やネットワンシステムズのグループ化、米国航空機リース会社の買収、国内不動産の資産回転、海外IPP/IWPPや再エネ関連の取り組みなどが進んでいます。(住友商事)
一方で、住友商事は課題事業にも向き合っています。建機やアグリは成長8分野に含まれる一方、足元では再構築の対象にもなっています。また、アンバトビーニッケルプロジェクトの譲渡など、資産入替を通じてポートフォリオの質を高める動きも進めています。(住友商事)
住友商事を一言で表すなら、非資源中心の複数事業を磨き、ROICや資産入替を通じてNo.1事業群を目指す総合商社です。堅実なイメージだけでなく、ポートフォリオ変革と事業再構築を進める会社として見る必要があります。
住友商事のIR資料では、過去の大型減損を踏まえ、投資規律とモニタリングを強化しています。メディア・デジタル、リース、建機、不動産などの既存基盤を磨き、SCSKを含むデジタル機能を他事業へ展開できるかが成長の焦点です。
丸紅は電力・アグリ・航空へ資本を機動的に配分する
丸紅は、電力・インフラ、食料・アグリ、金属、エネルギー・化学品、金融・リース・不動産などを持つ総合商社です。五大商社の一角でありながら、近年は資本効率、キャッシュ・フロー経営、成長投資、資産入替を強く打ち出しています。
2025年度の純利益は5,439億円となり、過去最高を達成しました。実態純利益は4,800億円、非資源分野の実態純利益は3,280億円となり、こちらも過去最高を更新しています。2026年度見通しでは、純利益5,800億円、実態純利益5,400億円、基礎営業キャッシュ・フロー6,600億円を計画しており、いずれも高い水準を目指しています。
丸紅の特徴は、電力・食料アグリ・金属という社会インフラに近い事業を持ちながら、資本効率を強く意識している点です。2026年度見通しでは、非資源分野の実態純利益が3,820億円、資源分野が1,610億円とされており、非資源分野の成長が大きな増益要因になっています。
電力・インフラサービスでは、電力卸売・小売、電力IPP、海外水事業などを持ちます。食料・アグリでは、食品マーケティング、製造、農業資材、穀物、畜産などに関わっています。金属では、銅鉱山事業などが利益を支えています。これらは、社会や産業の基盤に関わる事業であり、丸紅の特徴を形作っています。
また、丸紅は2026年度に6,700億円の成長投資を計画し、投資回収は2,300億円を見込んでいます。成長投資と資産回収を組み合わせ、事業ポートフォリオを入れ替えながら企業価値を高めようとしている点が重要です。
丸紅を一言で表すなら、電力・食料アグリ・資源を持ちながら、資本効率とキャッシュ・フロー経営で成長を加速する総合商社です。事業内容だけでなく、資本の使い方まで見ると、丸紅らしさが分かりやすくなります。
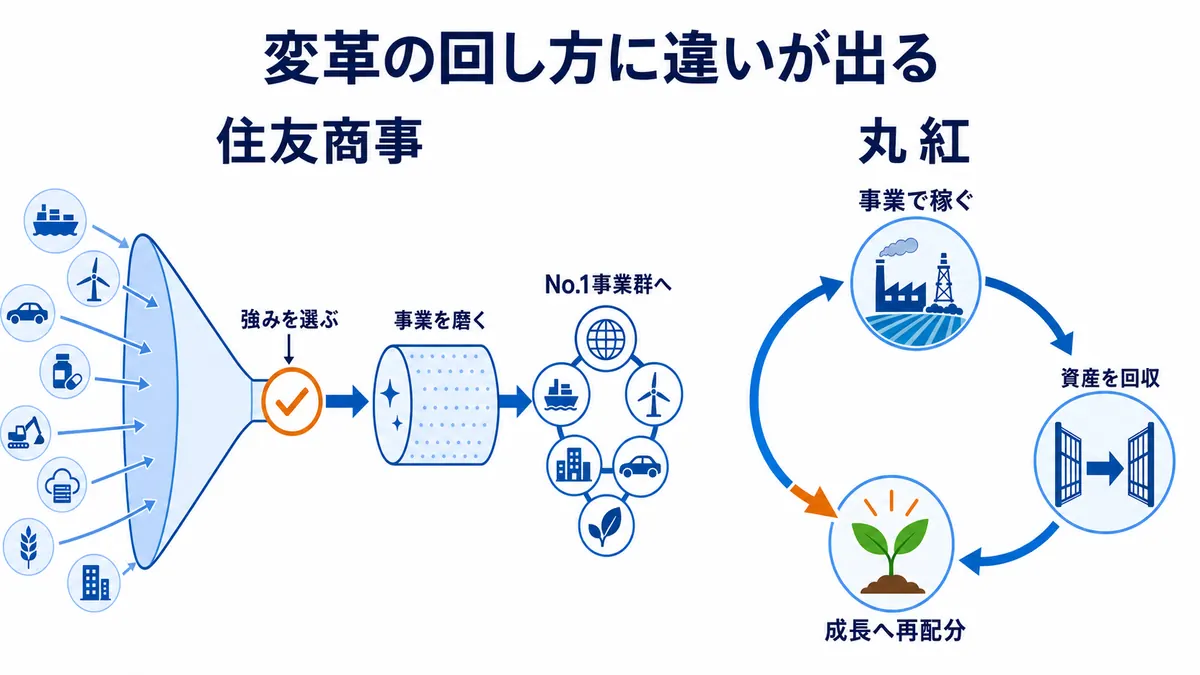
丸紅のIR資料は、実態純利益とROEを重視しています。電力や航空の長期事業、アグリの市況・流通事業を組み合わせ、低収益資産を売却して高収益分野へ資本を戻す循環が特徴です。高いROEが事業成長と資本圧縮のどちらから生まれたかを分けて読む必要があります。
豊田通商はモビリティとアフリカで現場運営を深める
豊田通商は、七大商社の中でも事業の色が最も分かりやすい会社の一つです。トヨタグループを背景に、モビリティバリューチェーン、アフリカ事業、サーキュラーエコノミー、再生可能エネルギーなどを伸ばしています。
2026年3月期の税後利益は3,705億円となり、過去最高益を達成しました。2027年3月期の業績予想では、税後利益4,000億円を見込んでいます。中期経営計画では、2028年3月期に当期利益4,500億円、ROE15%以上、3年累計投資1.2兆円、総還元性向40%以上を目指しています。(トヨタ通商)
豊田通商の最大の特徴は、モビリティです。自動車の原材料、部品、物流、販売、金融、アフターサービス、リサイクル、電池、半導体など、自動車産業のバリューチェーンに深く関わっています。2026年3月期の本部別税後利益では、モビリティが639億円、サプライチェーンが528億円、サーキュラーエコノミーが448億円、メタル+が431億円となっており、自動車関連の事業が幅広く収益に貢献しています。(トヨタ通商)
もう一つの大きな特徴が、アフリカです。2026年3月期のアフリカ本部の税後利益は940億円で、本部別では最大の利益貢献となりました。2027年3月期予想でも980億円を見込んでおり、七大商社の中でもアフリカがここまで大きな収益柱になっている点は、豊田通商の明確な差別化要素です。(トヨタ通商)
また、サーキュラーエコノミーも重要です。使用済み自動車、金属スクラップ、廃プラスチック、廃バッテリー、再生アルミなどを通じて、モビリティを中心に資源循環ビジネスを拡大しようとしています。EV化や脱炭素が進むほど、電池リサイクルや再生材の重要性は高まります。
豊田通商を一言で表すなら、トヨタグループを背景に、モビリティを起点としてアフリカ・インド・南米・再エネ・循環型ビジネスへ広げる総合商社です。「トヨタ系商社」という理解だけで終わらせず、グローバルサウスと資源循環を組み合わせて成長する会社として見る必要があります。
豊田通商のIR資料では、自動車の生産・部品・販売・アフターサービス・再資源化まで連なるバリューチェーンが見えます。CFAOを通じたアフリカの販売・ヘルスケア・消費事業は、トレードより現地オペレーションの比重が大きく、地域経営力が差別化要因です。
双日は中規模案件を積み上げ、収益の塊をつくる
双日は、七大商社の中では相対的に規模が小さい会社です。しかし、その分、成長余地や変化の余地が見えやすい会社でもあります。大きな資源権益や巨大な川下プラットフォームだけで語るのではなく、トレードを起点に事業の種を見つけ、それを育て、複数の事業の塊にしていく会社として見ると理解しやすくなります。
2026年3月期の当期純利益は1,036億円で、前期比70億円の減益でした。豪州中古車事業や豪州原料炭事業などで構造改革に伴う損失を計上したことが影響しています。一方で、2027年3月期の当期純利益見通しは1,300億円であり、構造改革を通じた赤字改善、新規投資からの利益貢献、既存事業の伸長により、再び成長軌道へ戻す計画です。
双日の中期経営計画2026では、「Set for Next Stage」という位置付けのもと、2030年の目指す姿として「事業や人材を創造し続ける総合商社」を掲げています。Next Stageでは、当期利益2,000億円、ROE15%、時価総額2兆円を目指しています。
双日を理解する上で重要なのが、KATIモデルです。KATIとは、Katamari、Addition、Transformation、Innovationの頭文字を取った考え方で、知見や実績を有する事業を強化し、収益の幹を太くし、機能を横展開し、事業モデルを変革し、新しい領域へ挑戦する枠組みです。
化学事業は、双日らしさが分かりやすい領域です。5,000社超の顧客基盤や長年のトレード実績を活かし、トレードで得た知見をもとに投資を拡大し、事業投資とトレードを相互に強化しようとしています。日本エイアンドエルへの出資・買収なども、トレードから製造・投資へ広げる動きとして捉えられます。
双日を一言で表すなら、規模は相対的に小さいが、トレード起点で事業の種を育て、KATIモデルで複数の収益の塊を作ろうとしている総合商社です。既に巨大な収益基盤を持つ会社というより、次の成長ステージに向けて事業を作り替えている会社として見ると分かりやすくなります。
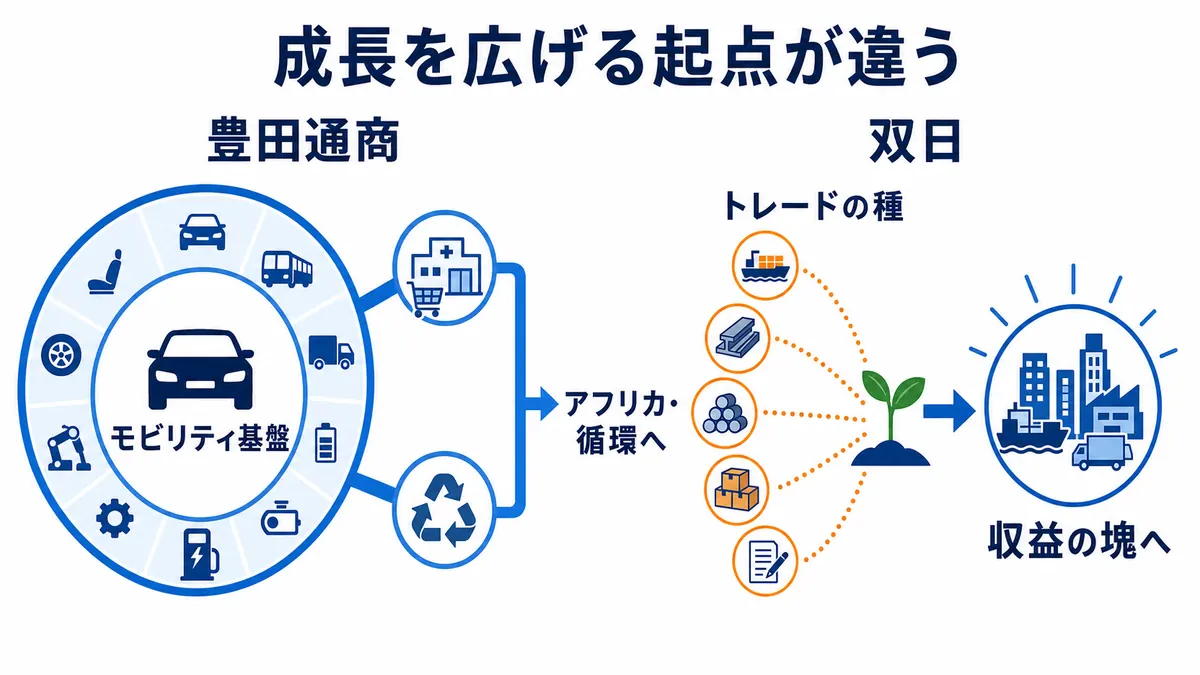
双日のIR資料で示されるKATIは、既存事業を収益基盤の塊にし、機能追加、変革、新領域創出へ進める考え方です。化学、自動車、航空・インフラ、ベトナム小売などを均等に広げるのではなく、顧客・地域・機能の隣接性を使って事業規模を大きくできるかが課題です。
資源・非資源と収益構造をどう比較するか
『資源型』『非資源型』という二分法は便利ですが、各社の定義は統一されていません。LNGは資源権益、液化、船舶、長期販売が一体であり、機械事業にも資源顧客向け建機が含まれます。非資源も小売、食品、IT、電力ではリスクが異なります。そのため、非資源比率を無理に順位付けせず、セグメント利益、資産、営業CF、市況感応度を合わせて確認します。
三菱商事・三井物産は資源の利益変動が大きい一方、そのキャッシュが成長投資と還元を支えます。伊藤忠商事は非資源中心でも、消費、物流費、食品原料、CITICの影響を受けます。丸紅のアグリ、豊田通商の自動車、双日の航空も固有の循環があります。重要なのは資源の有無ではなく、異なる利益ドライバーを持ち、悪化時に資本を再配分できるかです。
成長戦略と資本配分の違い
7社に共通するのは、投資額の拡大だけでなく、ROE・ROIC、営業キャッシュ・フロー、資産売却、株主還元を一体で管理する方向です。ただし、投資の単位と育て方は異なります。三菱商事は大型資産を組み替え、三井物産は既存事業の隣接領域へ展開し、伊藤忠商事は川下接点から商流を広げます。
住友商事は重点事業を選び直し、丸紅は高収益領域へ機動的に資本を配分します。豊田通商は自動車と地域オペレーションを深め、双日は中規模投資を複数つないで収益の塊をつくります。投資額の大きさより、投資後に人材を送り、商流を増やし、計画未達時に立て直し・撤退できるかが経営力の差になります。
社風は歴史だけでなく意思決定と人材配置に表れる
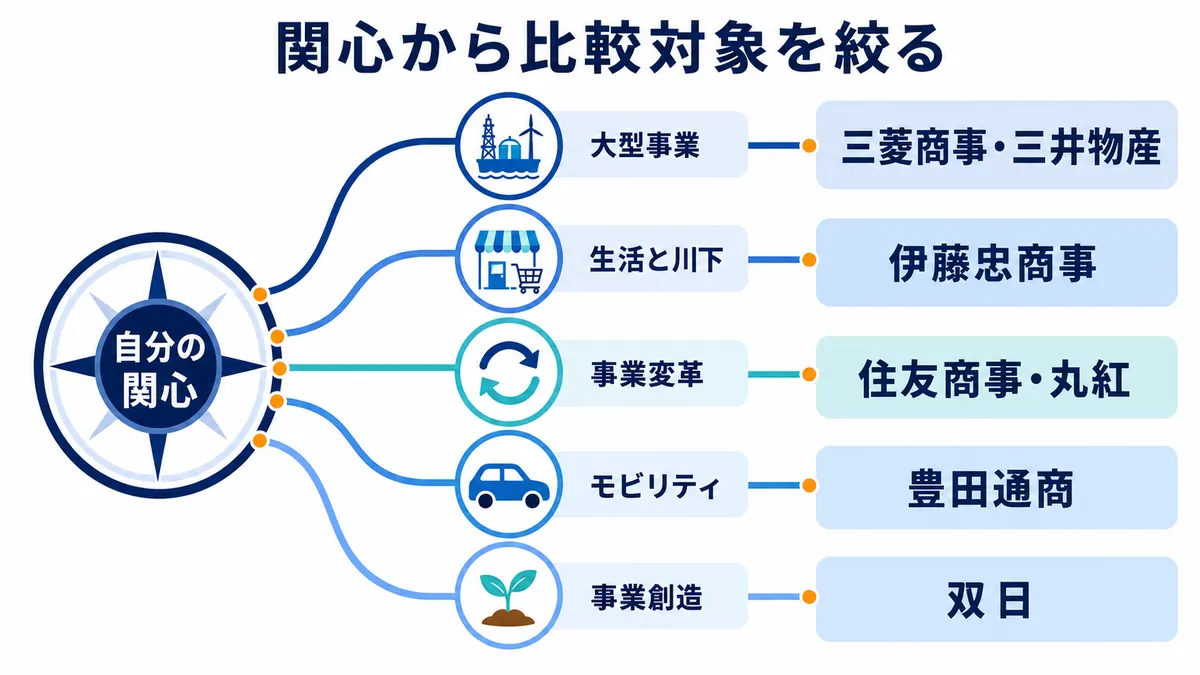
各社の社風は、歴史的な出自だけで決まるものではありません。三菱商事・三井物産の大型案件、伊藤忠商事の現場重視、住友商事の信用重視、丸紅の機動性、豊田通商の現地運営、双日の事業創造といった印象には事業構成が影響しますが、実際の働き方は部署、地域、投資先によっても変わります。
比較する際は、採用広報の言葉だけでなく、どの部門が経営資源を得ているか、事業会社へどの程度人材を送り込むか、失敗案件をどう検証するかを確認します。資本配分と人材配置は、会社が本当に重視する事業と意思決定の速さを映すためです。
社風は公式数値だけでは測れず、部署や上司による差もあります。企業研究では、理念の言葉を並べるより、投資委員会の運営、若手の海外配置、事業会社への出向、専門人材の登用、失敗案件の検証方法を見る方が実態に近づきます。歴史は文化の背景になりますが、現在の評価制度と資本配分が行動を変えている点も見落とせません。
7社の違いを読むときの注意点
第一に、実績と会社予想を混ぜないことです。第二に、売却益・再評価益・減損など一過性損益を分けます。第三に、各社独自の基礎利益や基礎営業CFを直接比較しません。第四に、資源・非資源の定義が違う場合は無理に比率順位を作りません。第五に、平均給与や従業員数は単体・連結の範囲をそろえます。
この比較記事は、数値だけのランキングではなく、数字の理由を事業へ戻すためのものです。利益規模、ROE、時価総額、給与、配当の指標別順位はランキング記事で確認し、本記事では各社の商流、顧客、地域、投資後の経営の違いを理解する、という役割分担にしています。
まとめ 7大総合商社は何で稼ぎ、どこを伸ばすかが違う
7大商社は、幅広い事業を持つ点では共通していても、利益の起点が異なります。三菱商事は大型ポートフォリオ、三井物産は資源の太い基盤と周辺展開、伊藤忠商事は非資源と川下、住友商事は事業再建と重点化、丸紅は電力・アグリ・航空、豊田通商はモビリティとアフリカ、双日は隣接投資による収益規模拡大が特徴です。
比較するときは、単年度の純利益だけでなく、営業キャッシュ・フロー、資本効率、一過性損益、投資後の経営、資産入替をつなげて読みます。どの会社が一番かではなく、どの顧客基盤と機能を使い、どのリスクを負って成長する会社なのかを見れば、7社の違いは明確になります。