
JTのロシア事業が「一時管理」に置かれました。日本企業の資産が奪われた、というニュースを見て、三井物産や三菱商事のサハリン権益を思い浮かべた人もいるのではないでしょうか。資源高で利益が増えても、権益そのものを自由に扱えなくなれば、商社の業績には別の問題が生じます。
しかもJTは、2026年11月9日の続報で、ロシアの現地法人すべてが対象となったことを明らかにしました。ロシア市場は同社の通期の調整後営業利益見込みの約25%を占めます。海外事業の一拠点で起きた小さなトラブル、と片付けられる規模ではありません。
では、総合商社にも同じことが起きるのでしょうか。商社はすでに2022年、サハリンの事業をロシア側の新会社へ移す局面を経験しています。今も残る権益と決算の数字をたどると、失う可能性があるのは工場や株式だけではなく、配当を受け取る権利や、投じた資金を回収する機会だと分かります。
JTで起きたのは何か
最初に対象となったのは製造会社4社でした。その翌日には別の3社が加わり、JTは11月9日、ロシア現地法人すべてが一時管理の対象になったと発表しています。一方、現時点では事業を継続しているとも説明しました。
2日間で現地法人7社が対象に
11月5日付のロシア大統領令第817号は、ペトロ、JTIドンスコイ・タバク、JTIエレツ、クレス・ネバの製造会社4社の持分を指定しました。管理者に選ばれたのは、ロシアの株式会社「プロムィシュレンヌィエ・アクチーヴィ」です。
続く11月6日付の第832号では、JTIロシア、JTIイノベーティブ・プロダクツなど3社の株式・持分が対象に加わりました。JTの続報によると、この3社には休眠会社1社が含まれます。
| 日付 | 動き | JT側の説明 |
|---|---|---|
| 2026年11月5日 | 大統領令第817号で製造会社4社の持分を指定 | 11月6日に対象となったことを公表 |
| 2026年11月6日 | 大統領令第832号で関連3社の株式・持分を追加 | 追加3社には休眠会社1社を含む |
| 2026年11月9日 | JTが続報を公表 | 現地法人すべてが対象。現時点では事業を継続し、業績への影響を精査中 |
追加指定は、製造会社の株主として登場していたJTIロシアなどの持分そのものにも及びました。現地の会社が商品を作り、売り上げを立てていても、日本側が従来どおり経営を動かせるとは限らない状態です。
利益の約4分の1を占める市場
JTが11月9日に公表した数字では、2026年度第3四半期決算で示した通期修正見込みのうち、ロシア市場の割合は売上収益で約10%、調整後営業利益で約25%です。売上の比率以上に、利益への影響が大きい市場です。
2026年9月末の連結財務諸表上では、ロシア事業の資産はのれんを含めて約1兆5,000億円、負債は約2,000億円でした。資産のうち現預金は約3,600億円に上ります。いずれも同社が示した概算値です。
ここで示されたのは事業の規模で、損失の確定額ではありません。資産と負債の差額をそのまま今回の損失にしたり、調整後営業利益の25%が今期から丸ごと消えると計算したりする段階ではなく、JTは一時管理の運用を含めて影響を精査しています。
ただし、事業が続いていることだけで安心できるわけでもありません。工場の操業が続くことと、その事業から生まれる利益を従来の株主が受け取れることは、別々の契約と権限に支えられています。
株式が残っても経営は動かせない
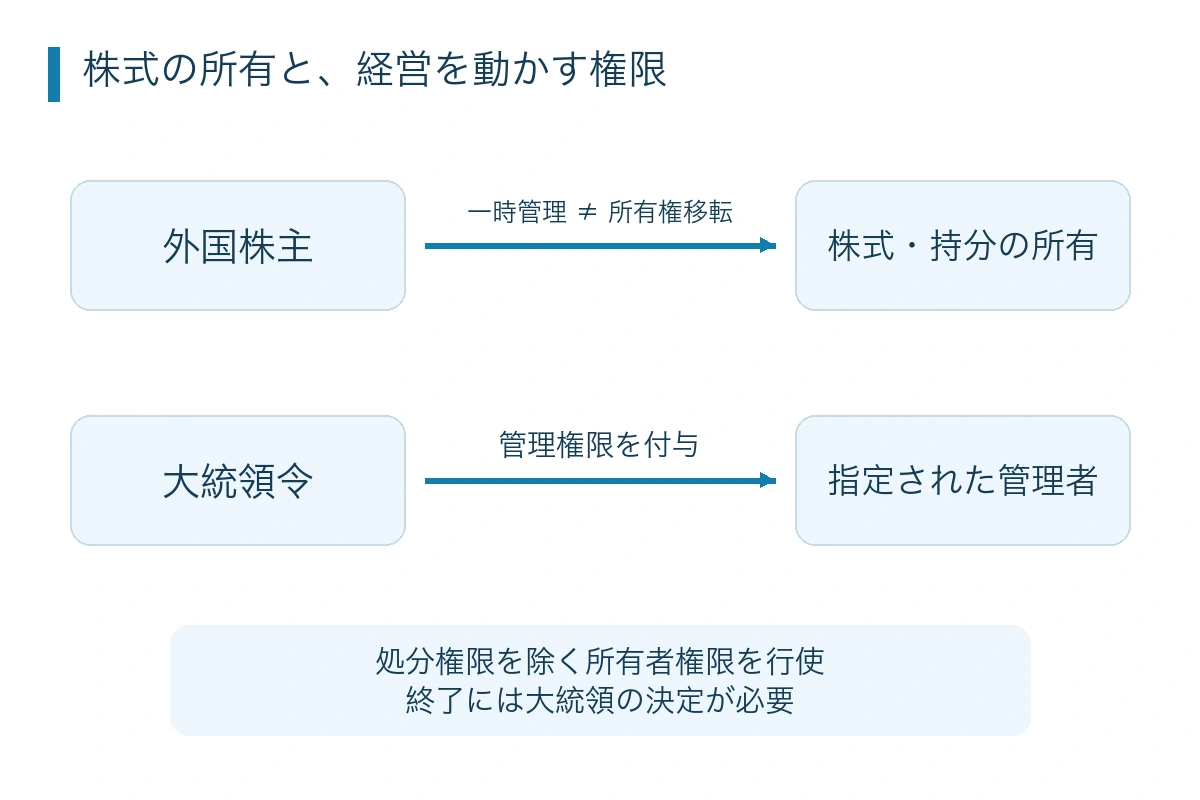
「一時管理」という名前からは、短期間で元に戻る印象を受けます。実際の制度は、外国株主が保有する財産について、ロシア側が指定した管理者に広い権限を与えるものです。
所有権の移転と管理権の制約
今回の措置の土台になっているのは、2023年4月25日付の大統領令第302号です。第5項は、一時管理者が対象財産について、処分の権限を除く所有者の権限を行使すると定めています。
この制度は、対象の株式や出資持分の所有権を、直ちに管理者へ移転する仕組みではありません。そのため「株主でなくなった」と言い切ると、法令の内容から離れます。しかし、所有権が残っていても、株主が自分の判断で経営に関与する力は大きく制約され得ます。
企業にとって価値があるのは、株主名簿に名前が残ることだけではありません。誰が経営方針を決めるのか、どの投資を認めるのか、利益をどう扱うのか。そうした意思決定に関与できなくなれば、保有する株式の経済的な意味も変わります。
「一時」に期限は付いていない
第302号の第8項では、一時管理の終了はロシア大統領の決定によるとされています。「半年後に終了する」といった一律の期限はありません。
このため、管理が始まった時点で、元の株主が事業を取り戻せる時期を約束されるわけではありません。長引けば、その間に得られたはずの利益や、現地事業を売却して回収する選択肢にも影響します。
今回のニュースの重さは、設備が物理的になくなったことより、企業が積み上げてきた事業を自分の意思で運営する権限に国家が介入したことにあります。総合商社のロシア投資にも、この問題は無関係ではありません。
商社に残るロシアの権益
総合商社のロシアリスクで、具体的な投資先として外せないのがサハリン2、サハリン1、Arctic LNG 2です。同じ石油・天然ガスでも、出資の経路や、すでに操業する事業なのかという点で違いがあります。
| 事業 | 商社の関与 | 投資の構造 |
|---|---|---|
| サハリン2 | 三井物産、三菱商事 | 三井物産側12.5%、三菱商事側10%。LNG・石油事業への出資 |
| サハリン1 | 伊藤忠グループ | サハリン石油ガス開発(SODECO)への出資を通じた関与。SODECOの事業持分は30% |
| Arctic LNG 2 | 三井物産 | JOGMECとのJapan Arctic LNGを通じて参画。同社のプロジェクト出資比率は10% |
比率は事業全体に対する持分。伊藤忠はSODECO、三井物産のArctic LNG 2はJapan Arctic LNGを通じた出資です。
三井物産・三菱商事のサハリン2
サハリン2では、三井物産側が12.5%、三菱商事側が10%を保有しています。三菱商事の2026年度第2四半期決算説明資料では、ガスプロム77.5%、三井物産12.5%、三菱商事10%という構成が示されています。
三菱商事が掲載するサハリン2のLNG年間生産能力は全体で960万トン、同社の持分に対応する能力は約100万トンです。これは設備の生産能力を持分に応じて示したもので、毎年必ず同量を引き取れるという販売実績ではありません。
三井物産の決算説明資料では、サハリン2の損益認識は受取配当金とされています。つまり、現地でガス価格が上がって利益が出ても、配当の決定や受け取りに問題が生じれば、商社側に利益が届くまでの過程が変わります。
この案件は、三井物産や三菱商事が単独で動かしている子会社ではありません。ロシア側の大株主と共同で保有する少数持分です。JTの製造子会社と同じ方法・同じ金額で影響が出ると考えるより、持分を保有し続ける条件と配当を受け取る条件がどう変わるかが焦点になります。
伊藤忠グループのサハリン1
サハリン1では、日本側の窓口がサハリン石油ガス開発、略称SODECOです。JAPEXの2026年公表の決算説明資料は、ロシアの新会社Sakhalin-1 Limited Liability Companyに対するSODECOの30%持分引き受けが、2022年11月に承認されたと記載しています。
伊藤忠石油開発の事業紹介によると、同社のSODECO保有比率は1.83%で、伊藤忠商事の保有分と合わせた伊藤忠グループの比率は16.29%です。伊藤忠がサハリン1の30%を直接保有しているわけではありません。
出資が一段増えると、権益から商社へ資金が届く経路も長くなります。事業会社で利益が出た後、SODECOが資金を受け取り、その株主へ還元する過程が必要になります。SODECOの30%と伊藤忠グループの16.29%は、どの会社に対する持分かが違います。
三井物産のArctic LNG 2
Arctic LNG 2は、三井物産とJOGMECが出資するJapan Arctic LNGを通じて参画している案件です。Japan Arctic LNGのプロジェクトに対する出資比率は10%です。
この事業は、ロシア側による権益への介入だけでなく、欧米の制裁により、資金や設備、輸送を巡る制約を受けてきました。米国は2023年11月、プロジェクト会社を制裁対象に指定しています。
また、共同出資者だったトタルエナジーズは2026年8月27日、10%持分をノバテク子会社のNordLineへ移す手続きが完了し、株主ではなくなったと発表しました。同時に、約13億ドルの株主融資の返済を受ける権利は保持し、実際の返済は適用される制裁の下で将来行われ得ると説明しています。
株式を手放せば、すべての資金を回収して問題が終わるとは限らない。そのことが分かる事例です。三井物産が同じ条件で撤退できるという話ではありませんが、商社のロシア投資を考える際にも、出資持分だけでなく融資や保証が残るかどうかが効いてきます。
サハリンでは2022年に何が変わったか
総合商社は、ロシアの制度変更にまだ遭遇していないわけではありません。サハリン1と2では、2022年に運営会社の組み替えが行われ、日本側は新しいロシア法人への参画を通じて権益を維持する道を選びました。
契約相手をロシアの新会社へ
サハリン2では2022年6月の大統領令を受け、従来の事業を引き継ぐロシア法人が設けられました。日本の三井物産と三菱商事は、新会社への参画を申請し、それぞれ従来と同じ比率の持分を保つことが認められています。
サハリン1でも、同年10月の大統領令により新運営会社への事業移管が定められました。SODECOは30%持分の引き受けを承認されています。
この経緯が示すのは、ロシアに権益が残っていても、投資時の契約や運営の枠組みがそのまま続くとは限らないということです。持分を維持するために、従来とは異なる法人や制度の下で事業に残る判断が必要になりました。
定款が整っても残る不確実性
サハリン2では、その後も出資者や事業運営の枠組みに変化がありました。三井物産の最新の中間決算短信は、2026年7月10日にSakhalin Energy LLCの定款が締結されたと記載しています。
一方で同社は、事業の性質に起因する高い地政学的リスクなど、不確実性の高い状況が続いていると説明しています。定款の締結は一つの進展ですが、国際情勢や制裁、事業方針の変更による評価への影響まで消えたわけではありません。
2022年に日本側の持分が守られた事実はあります。ただ、その結果を今後の保証にはできません。新たな大統領令、制裁対象の追加、取引の例外措置の変更があれば、残るための条件も、資金を回収できる条件も変わり得ます。
なぜ商社は簡単に撤退できないのか
ロシアの資産に危険があるなら売ればよい、とも思えます。しかし、資源権益は株式市場で売買する上場株とは事情が違います。買い手と価格が見つかるだけでは、取引が成立しません。
資産売却には相手と許可が要る
資源開発は、政府の許認可、共同事業者との契約、金融機関の融資などに支えられています。資産を売る場合も、それらの条件を満たす必要があります。戦時下では、買い手が限られるうえ、制裁に抵触しない取引の形も求められます。
トタルエナジーズのArctic LNG 2の事例でも、持分の移転後に融資の返済問題が残っています。「撤退した」という一語の中に、株式の売却、貸付金の回収、保証の解消という異なる取引が含まれます。
商社が権益を持ち続けていることを、単純に強気の投資判断と受け取るのも早計です。売却できる条件が厳しいときには、保有を続ける方が損失を抑えられる可能性もあります。これは個別案件の回収条件次第で、保有の継続自体が安全性を示すわけではありません。
日本のエネルギー調達も絡む
サハリンの事業には、投資先から利益を得る役割に加えて、日本へエネルギーを供給する役割があります。サハリン2からのLNGは、日本の電力・ガス供給とつながっています。
権益を手放す判断は、商社一社の利益率だけでは完結しません。代わりにどこから調達するのか、長期契約をどう扱うのか、ロシア以外の供給源をどの程度確保できるのか。供給網の組み替えまで必要になります。
ここから「日本に必要だからロシアは絶対に手を出さない」と結論づけることはできません。需要家としての重要性は交渉材料になり得ても、日本側の事情だけでロシア側の判断を固定することはできないからです。
商社にとって難しいのは、資産を守る判断と、供給を維持する判断が重なる点です。政治リスクを下げるために急いで撤退すると、別の場所で調達費用や契約上の負担が増える可能性があります。
決算に響く3つの経路
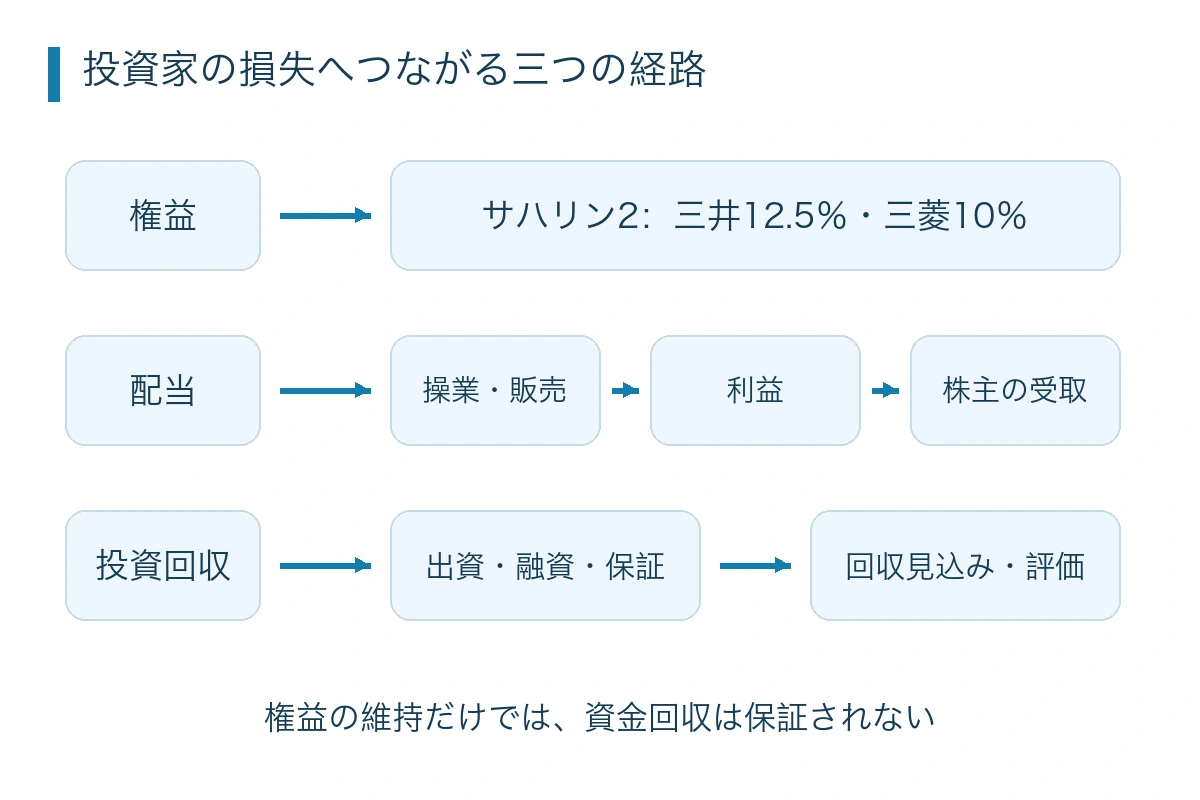
ロシア事業への打撃は、資産の没収という大きな出来事だけから生じるわけではありません。権益が残っても、売れない、配当が減る、資金を回収できないという形で、商社の利益と資産価値に表れます。
配当収入が減る・遅れる
三井物産がサハリン2で認識するのは受取配当金です。現地の売上がそのまま三井物産の売上になったり、現地の利益の12.5%が機械的に毎四半期の利益になったりする構造ではありません。
仮に現地で配当を減らす判断が行われたり、受け取りが遅れたりすれば、商社側の業績や資金繰りに影響します。これは影響が生じる仕組みの説明であり、今回JTに起きた措置を受けてサハリン2の配当停止が決まったという意味ではありません。
商社の決算資料にある「LNG事業受取配当金」にも注意が要ります。三井物産の2027年3月期上半期の461億円は、サハリン2だけでなく、アブダビ、オマーン、カタールを含めた金額です。この合計をロシア由来の利益と扱うと、影響を過大に見積もります。
将来の回収見込みが下がる
三井物産はサハリン2への投資について、将来も配当収入を見込むシナリオに加え、その他のシナリオも織り込み、公正価値を算定しています。複数の結果を想定し、その発生確率と資金を受け取る時期を評価へ反映する方法です。
将来の配当が減る、受取時期が後ろへずれる、回収できない可能性が高まるといった変化があれば、資産の評価に影響します。石油・ガスの価格だけでは、この評価は決まりません。
三井物産のサハリン2関連の「その他の投資」残高は、2026年3月末の588億4,000万円に対し、9月末は503億300万円でした。ただし同社は、前年度末からの公正価値の変動に重要性はないと説明しています。この残高差額を、そのままロシア情勢による損失として読むことはできません。
貸付・保証にも負担が及ぶ
権益の価値が下がる場合だけでなく、貸付先から資金が返ってこない場合や、保証した債務への対応が必要になる場合もあります。株式の持分が小さい案件でも、投融資や保証を含めると、会社が負う金額は大きくなり得ます。
三井物産が開示するロシア向けのリスクエクスポージャーは、2026年3月末時点でグロス2,798億円です。対象には投融資、保証、商事債権が含まれ、同社と連結子会社のリスクエクスポージャー全体の約1.5%に当たります。
2,798億円はロシアとの関係で負っている金額の集計で、「没収される資産の額」でも「見込まれる損失額」でもありません。サハリン2の投資残高503億300万円とは対象範囲も基準日も違い、両者を足して損失額を作ることはできません。
| 開示された数字 | 対象と基準日 | 数字の意味 |
|---|---|---|
| JT:約1兆5,000億円 | ロシア事業の資産。2026年9月末、概算 | のれんを含む連結上の資産。今回の損失額ではない |
| 三井物産:503億300万円 | サハリン2関連の「その他の投資」。2026年9月末 | 特定の投資の帳簿残高 |
| 三井物産:2,798億円 | ロシア向けリスクエクスポージャー。2026年3月末 | 投融資・保証・商事債権のグロス集計 |
資産の価値が変わったとき、損益や純資産にどう反映されるかは、投資の会計処理によっても異なります。商社の売却益・減損・再評価益の関係は、こちらの記事で具体的に解説しています。

商社のロシア資産も取られるのか
総合商社にも国家による権利制約のリスクはあります。2022年のサハリンの運営移管は、そのリスクが机上の話ではないことを示しています。ただし、JTの対象指定が、直ちに三井物産や三菱商事の持分にも及んだわけではありません。
「次は商社」とは決まっていない
JTを対象とした第817号と第832号が指定しているのは、JTグループの現地法人の株式・持分です。両令でサハリン2の商社持分まで新たに一時管理に置かれたということではありません。
今回の出来事から言えるのは、日本企業がロシアで事業を続け、資産を保有しているだけでは、株主の権限が守られる保証にならないということです。そこから先の対象企業や実施時期を、一定の確率や順番に置き換える根拠はありません。
一方で、会社全体への影響は投資先ごとに異なります。JTはロシア市場の調整後営業利益への寄与が約25%という規模を開示しています。商社については、ロシアの権益比率や投融資残高を、そのまま会社全体の利益比率へ読み替えることはできません。
次の決算では何が変わるか
JTでは、現地の管理者がどのような権限を実際に行使するかと、それを受けた同社の会計上の判断が焦点になります。株式の所有が続いていても、事業を支配する条件が変われば、連結財務諸表への取り込み方が変わる可能性があります。11月9日の段階では、業績影響は精査中です。
商社では、ロシア資産への新たな指定に加え、配当の受け取り、事業の評価方法、保証負担の変化が決算に表れるかが重要になります。サハリン2については三井物産が定款締結後も高い不確実性を明示しており、制度上の手続きの進展と収益回収の見通しを一緒に追う必要があります。
直近の7社の決算を比べると、ロシア以外にも、資源価格、非資源事業、一過性の利益など多くの要因が業績を動かしています。各社全体の利益規模と足元の変化は、こちらの上半期決算比較で確認できます。
商社の強みは、世界中に資産と取引を持つことです。その強みは同時に、投資先の国が決めるルールから逃れられないという弱さも伴います。ロシア事業を評価する際は、資源が高く売れるかに加えて、その利益を誰が決め、最終的に誰が受け取れるのか。この問いが、これまで以上に重くなっています。