
レアアースの供給網には、双日、豊田通商、岩谷産業に加え、三菱商事、住友商事、丸紅も関わっています。双日は豪州のライナスと日本の需要家をつなぎ、豊田通商はインドでの精製に加えてナミビアでの開発を検討しています。岩谷産業はフランスの分離・精製事業に参画しています。
日本への輸入が始まった案件もあれば、工場の建設や鉱山開発の判断を待つ案件もあります。商社によって担う工程が異なり、同じ会社の中でも事業の進み具合はさまざまです。
掲載情報は2026年10月17日時点の企業・公的機関の発表に基づきます。
レアアースに関わる商社の比較
双日は豪州産レアアースの日本向け販売、豊田通商は精製と資源開発、岩谷産業はフランスでの分離・精製に関わっています。鉱山のある国と、加工を担う国が異なる案件もあります。
| 商社・案件 | 地域と役割 | 公式発表で確認できる段階 |
|---|---|---|
| 双日/ライナス | 豪州の鉱山、マレーシアの分離・精製、日本への販売 | Dy・Tbの輸入を2025年10月に開始。2026年3月に中重希土類の供給枠拡大を発表 |
| 豊田通商/インド | 自動車モーター向けレアアースの精製 | 統合レポートの社長メッセージで精製の拡大を説明 |
| 豊田通商/ナミビア | ロフダル地域の探査・開発、将来の日本向け供給 | 2026年7月公表時点で事業化可能性の評価段階。年度内を目途に最終判断予定 |
| 岩谷産業/カレマグ | フランスの重希土類の分離・精製、リサイクル原料の活用 | 長期供給契約を締結。Caresterは2026年末の立ち上げを予定と説明 |
豊田通商はインドで精製事業を拡大する一方、ナミビアでは鉱山の事業化を検討しています。既存事業の拡大と新規開発では、必要な投資も供給量が増えるまでの期間も異なります。
海外企業と供給契約を結んでも、すぐに国内メーカーがその原料を使えるとは限りません。自社の磁石や部品に適した品質かを確かめ、必要な数量と納期を合わせる必要があります。
銅や鉄鉱石も含めた商社の資源事業は、次の記事で鉱種ごとに比較しています。

総合商社の調達・開発の動き
三菱商事、住友商事、丸紅は、調達・販売や新たな供給源の開発を通じてレアアースに関わっています。鉱山の権益を持つだけでなく、製品を日本の需要家へ届ける契約や、開発に必要な資金の提供も商社の役割です。
三菱商事:RtMジャパンがレアアースを供給
三菱商事グループでは、子会社の三菱商事RtMジャパンがレアアースを顧客へ供給しています。金属資源のトレーディングを担う同社のレアメタル事業部が、調達・販売を通じて安定供給を支えています。
住友商事:米国の生産者と日本の需要家をつなぐ
住友商事は2023年2月、米国MP Materials製レアアースの日本向け独占販売代理店契約を締結しました。米国で生産するレアアースを日本の需要家へ届ける販売契約です。
2026年6月には、米州住友商事とUcore Rare Metalsが協力の枠組みを発表しました。Ucoreが米ルイジアナ州で計画する分離・精製拠点で、原料の調達と製品の引取・販売先の開拓で協力します。日本の需要家向けの中・重希土類も対象です。
丸紅:豪州コピでレアアースを含む鉱床を評価
丸紅が近年取り組んでいるのは、豪州ニューサウスウェールズ州のコピ・プロジェクトです。鉱物砂に含まれるチタン、ジルコニウムに加え、レアアースを含むモナザイトなどを対象に、事業化を評価しています。
丸紅は2025年11月、開発を進めるRZ Resourcesとの合意により、調査費用として1,500万豪ドルを拠出すると発表しました。得られるのは事業化後の製品販売権と、最大5%の権益を取得する権利です。既に5%を保有して生産している、という意味ではありません。丸紅の2026年6月の発表では、コピは同年5月に州の環境許認可を取得しています。
磁石になるまでの工程
レアアースは複数の元素の総称で、元素ごとに用途や性質が異なります。鉱石から必要な成分を取り出し、加工して初めて磁石の材料になります。
レアメタルとレアアースの違い
レアメタルは希少な金属などをまとめた広い分類です。その中で、スカンジウム、イットリウムとランタノイド15元素を合わせた17元素がレアアース、つまり希土類に当たります。リチウムやニッケルに関わる商社を、そのままレアアースの商社に含めることはできません。
電動車でも、電池の材料とモーター用磁石の材料は別です。同じ「EV向け重要鉱物」でも、必要な加工技術や取引先は異なります。
磁石に使う代表的な元素は、ネオジム(Nd)、プラセオジム(Pr)、ジスプロシウム(Dy)、テルビウム(Tb)です。Nd・Prはネオジム磁石の主要な材料となり、Dy・Tbは高温での性能を保つ目的などで使われます。
軽希土類の供給先が増えても、重希土類のDyやTbまで調達しやすくなるとは限りません。契約の対象元素によって、確保できる磁石材料は変わります。
採掘と分離・精製は別の能力
磁石になるまでの流れは、大きく分けると、採掘・選鉱、分離・精製、金属・合金への加工、磁石の製造です。鉱石を採っただけでは、磁石メーカーが使う原料にはなりません。混ざっている成分から必要な希土類を分け、目的に合った品質に仕上げる工程が必要です。
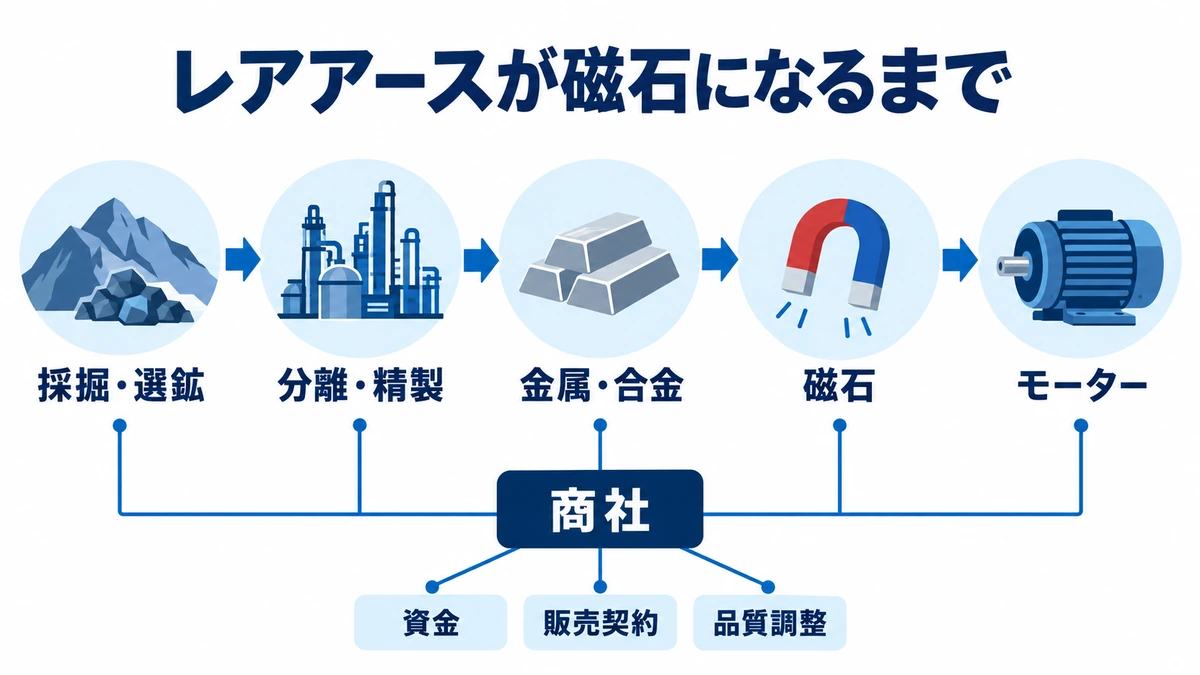
商社は、採掘から磁石製造までの全工程を自社で担うわけではありません。鉱山会社への資金提供、製品の引き取り、需要家への販売、品質の調整を通じて、各工程を担う企業をつなぎます。
鉱山の産地を分散しても、精製がひとつの拠点に集中していれば、その工場が止まった際の影響は残ります。逆に精製工場を増やしても、原料を安定して調達できなければ稼働を続けられません。
双日とライナスの供給網
双日は、豪州の資源とマレーシアの加工拠点を日本の需要家につないでいます。既存の供給網を広げながら、新しい鉱山の開発も検討しています。
豪州の鉱山から日本の需要家へ
双日が関わるライナスの供給経路は、西豪州のマウント・ウェルド鉱山を起点としています。双日の2026年3月の事業説明によると、豪州側で処理した原料をマレーシアの工場へ運び、分離・精製した製品を日本などの需要地へ供給しています。
双日はライナスに需要家の要求品質や市場情報を伝え、製品の品質向上に取り組んできたと説明しています。輸入・販売に加え、生産者と国内メーカーの間で仕様を調整する役割も担っています。
原料を使うメーカーには、自社の製造工程に合う品質と、継続して必要量を受け取れることが欠かせません。生産者が製品を造れるだけでは安定調達につながらず、品質と納期を合わせる調整が必要になります。
輸入開始と供給契約の更新
双日はJOGMECと共同で設立した日豪レアアース株式会社(JARE)を通じて、ライナスとの関係を築いています。Dy・Tbは2025年10月に輸入を開始しました。2026年3月には契約を更新し、ライナスが生産する中重希土類の最大75%を日本向けに供給する枠組みを発表しています。
最大75%という供給枠の分母は、ライナスの対象製品の生産量です。日本の需要に占める比率や、双日のライナスへの出資比率ではありません。
契約更新では、サマリウム、イットリウム、ルテチウム、ガドリニウムの4品目を取扱対象に加えました。このうちサマリウムの輸入開始は、発表時点では予定です。
新規鉱山では、調査・評価・開発に向けた検討を行うことで基本合意しています。既存の輸入事業と並行して、将来の供給源を増やす取り組みです。
取扱品目の追加と新規鉱山の開発は、供給の種類と量を広げる余地があります。ただし、契約枠が増えた分だけ利益が増えるわけではありません。収益は実際の生産量、販売単価、費用、契約条件に左右されます。
豊田通商の精製と資源開発
豊田通商は、自動車モーター向け原料の精製と、新たな資源の探査・開発を進めています。グループの豊通マテリアルは、磁石に限らず幅広い用途に原料を販売しています。
インドでのモーター向け精製
豊田通商は統合レポートの社長メッセージで、インドの自動車モーター向けレアアース精製を拡大していると説明しています。自動車関連の事業は、車両の販売に加え、材料の加工・供給にも及びます。
豊通マテリアルは、豊田通商グループが投資・開発する拠点と、自社で開拓した供給元から原料を調達しています。販売先の用途は電池やモーターのほか、ガラス、セラミック、医療などにも広がっています。
複数の元素に販売先をつくる
豊通マテリアルには、インド産のランタン、セリウム、プラセオジム、ネオジムの販売事例があります。ネオジムは磁石用途に、プラセオジムは黄色いタイルの顔料としてスペインのメーカーへ販売した例があります。
分離・精製で複数の元素が得られる場合は、それぞれの販売先が必要です。磁石に使える元素に需要が集まっても、ほかの元素まで売れるとは限りません。
商社は、磁石メーカーやセラミックメーカーなど、元素の性質に合う用途と買い手を開拓します。モーター向け材料の販売だけでは、原料から得られる製品をすべて売り切れるとは限らないためです。
ナミビアは事業化の判断前
ナミビアのロフダル地域では、JOGMECとカナダのNamibia Critical Metalsが探査を進めてきました。豊田通商は2026年3月、JOGMECの権益オプションの一部を引き継ぐ共同開発事業者に選ばれています。対象地域には、Dy・Tbなどの重希土類が含まれると発表されています。
続く7月の発表では、豊田通商が6月に設立したTJ Namibia Rare Earths株式会社に、JOGMECが最大4,766.8万カナダドルを出資すると公表しました。発表時の円換算は約54.6億円で、7月23日に初回出資が実行されています。この金額はJOGMECの出資枠であり、豊田通商単独の投資額ではありません。
TJ社を通じて事業化の可能性を評価し、2026年度中を目途に最終判断を行う予定です。7月の発表は鉱山開発の決定や採掘・対日輸出の開始を示すものではなく、判断時期も2026年末ではなく年度内とされています。
豊田通商は、鉱山開発の前から将来の調達先を確保しようとしています。ただし、事業化を判断する前の案件なので、足元の供給不足を埋める原料には数えられません。
事業化には、開発費や加工工程、建設・稼働の時期、日本向け契約の具体化が必要です。資源の存在に加え、製品を継続して供給できる採算と体制が問われます。
岩谷産業が関わるフランス案件
岩谷産業が関わるカレマグは、フランスで分離・精製の能力を増やす事業です。鉱石由来の原料に加え、回収した磁石などのリサイクル原料も加工する計画です。
日仏レアアースを通じた参画
岩谷産業とJOGMECは、共同で設立した日仏レアアース株式会社を通じ、フランスのCaremag SAS(カレマグ)に最大1億1,000万ユーロを出融資すると2025年3月に発表しました。日本向けには、カレマグが生産する重希土類の50%を長期供給する契約を結んでいます。
この金額は日仏レアアースを通じた出融資の枠で、岩谷産業単独の投資額ではありません。また、50%は供給契約の対象比率です。資金面での参画と、日本向け製品を長期的に確保する契約を組み合わせています。
工場側は長期の販売先を確保でき、買い手は将来の調達先を見込めます。ただし、契約だけで安定供給が実現するわけではなく、工場の稼働と製品の品質を確かめる必要があります。
鉱石と回収磁石を使う工場
カレマグの建設地はフランス南西部です。鉱石由来の原料と、使用済み磁石などから回収した原料の双方を受け入れる工場を計画しています。
Caresterの2026年4月9日の説明では、工場の立ち上げは2026年末の予定です。年間2,000トンの磁石と5,000トンの鉱業由来濃縮物を処理する計画で、合計7,000トンを日本へ供給するという数字ではありません。
原料には希土類以外の成分も含まれるため、処理する原料と、取り出せる希土類製品の量は異なります。日本向けの50%という契約も、原料全体ではなく重希土類の生産量に対する比率です。
リサイクル原料を使うには、回収量と成分の安定性も必要です。原料を継続して集め、需要家の仕様に合う製品を造れるかが、量産を続ける条件になります。
供給集中をどう読み解くか
新たな調達先を開発する背景には、中国への供給集中があります。その比率は採掘、精製、磁石製造で異なり、日本の輸入依存度とも区別する必要があります。
工程によって異なる中国の比率
IEAの2026年レポートは、2024年の中国の比率を、磁石向けレアアースの採掘で60%、精製で91%、焼結永久磁石の製造で94%と整理しています。前二つのレアアースの対象はNd・Pr・Dy・Tbで、17元素すべての合計ではありません。
| 対象工程 | 中国の世界シェア | 比較で分かること |
|---|---|---|
| 磁石向け4元素の採掘 | 60% | 鉱山段階の生産の集中 |
| 磁石向け4元素の精製 | 91% | 製品に加工する段階の集中 |
| 焼結永久磁石の製造 | 94% | 川下の製造拠点の集中 |
いずれも2024年の世界シェアで、日本の輸入比率ではありません。
中国の比率は、採掘よりも精製や磁石製造で高くなっています。鉱山を増やすだけでは集中を解消できず、分離・精製や磁石製造の拠点も分散する必要があります。
磁石の購入先を変えても、そのメーカーが同じ国の原料に依存していれば、供給リスクは残ります。完成品の仕入先に加え、そこへ材料を届ける供給元も調達の安定性を左右します。
一方で、調達先を増やすには費用もかかります。材料の評価、契約、在庫、物流経路を複数持つことは、単一の取引先から買う場合とは異なる負担です。供給の安定性を高める投資が、直ちに最安値での購入や商社の高利益につながるとは限りません。
輸出管理と全面的な禁輸の違い
経済産業省の通商白書2025によると、中国は2025年4月、7種類のレアアース関連製品に輸出管理措置を導入しました。対象は元素名に加えて化合物や製品の仕様などにも関わり、レアアース全体の禁輸とは異なります。
輸出管理の対象になることと、実際に取引が止まることは同じではありません。調達への影響は、元素や製品の形態、原産地、加工地、用途によって変わるため、規制の対象範囲との照合が必要です。
別の国で鉱山を確保しても、加工工程が規制の影響を受ける可能性は残ります。また、代替供給への需要が増えても、それだけで商社の利益が増えるとは限りません。調達の安定性と採算は別の課題です。
輸出管理の対象や手続きは改定されるため、実際の取引では、対象品目に関する最新の公的情報との照合が必要です。
商社の案件を評価する基準
出資、融資、製品の引取契約では、得られる権利も負うリスクも異なります。また、開発中の案件と稼働済みの事業では、供給や収益につながるまでの期間が変わります。
出資・融資・引取契約を分ける
出資は事業の持分を持つこと、融資は資金を貸すこと、引取契約は一定の条件で製品を受け取ることです。同じ案件で組み合わせることがありますが、利益の得方と損失の負い方は一致しません。
出資なら事業の損益や価値の変化、融資なら返済や金利、販売なら取扱量や粗利益、物流・在庫費用が関係します。契約によって収益の源泉と負担する費用は異なります。個別契約の価格条件が示されていなければ、案件から商社に入る利益は外部から算出できません。
たとえば生産量を年間100と仮定すると、50%を引き取る契約で確保できる量は50です。生産量が10の案件なら、75%の契約でも7.5にとどまります。契約比率が高いほど調達量も多いとは限らず、この量自体が商社の利益を表すわけでもありません。
長期の引取契約は、資源開発に必要な販売先の確保にもつながります。売り手・買い手・金融機関の関係は、オフテイク契約の記事で詳しく説明しています。

研究開発から供給までの距離
新規開発は、探査、事業化評価、投資・開発判断、建設、立ち上げを経て、継続供給へ進みます。発表の区切りは企業によって異なり、探査や建設が進んでも、安定供給までの課題がすべて解消したわけではありません。
国内資源のニュースも同様です。2026年2月の経済産業大臣会見では、南鳥島の深海からレアアース泥を揚げる試験の成果に触れつつ、産業化には採鉱から分離・精製までの実証と経済性の検証が必要だと説明しています。資源を引き上げられたことと、商業的な供給源になったことは分けて考える必要があります。
商社には、資源を見つける段階から、原料を加工し、需要家が使える品質と数量で届ける段階まで、さまざまな仕事があります。新たな供給先を増やすには、鉱山や工場への投資と、それを支える調達・販売契約の両方が必要です。