
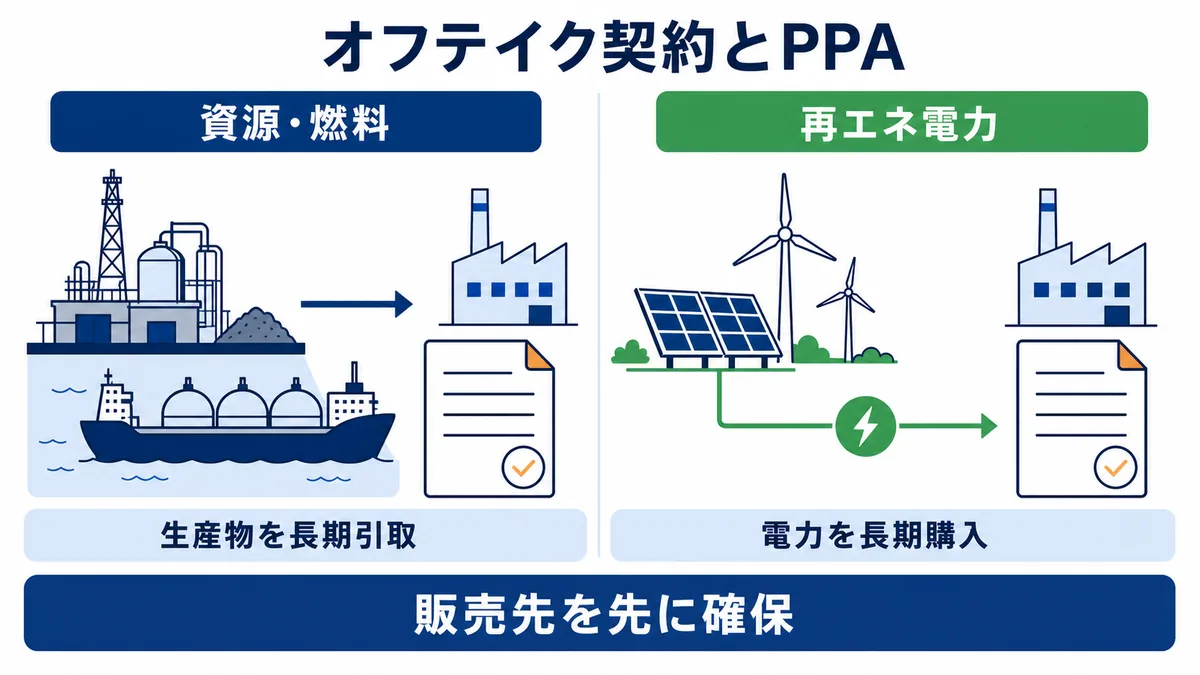
オフテイクとは、生産物を引き取ることです。オフテイク契約は、事業で生産される資源・燃料・電力などを、買い手がどの数量・価格条件・期間で購入するかを定める契約です。引取側を「オフテイカー」と呼び、商社や電力会社、製品を使うメーカーなどが担います。売り手は、資源を生産する事業者や発電事業者などです。
売り手には販売先、買い手には調達先を確保する意味があります。ただし、オフテイク契約というだけで、長期・固定価格や融資の実行が保証されるわけではありません。何を約束しているかは、個々の契約条件で変わります。
オフテイク契約とスポット売買
世界銀行の用語集は、オフテイク契約を、プロジェクトの生産物の全部または一部を買い手が購入する契約と説明しています。資源開発や発電では、操業開始前に販売先を確保するために使われます。
短期の受け渡しをその都度決めるスポット売買と、将来の継続的な引き取りを定める契約を比べると、違いがつかめます。
| 比較項目 | 継続的なオフテイク契約 | スポット売買 |
|---|---|---|
| 取引の決め方 | 将来の引取数量や条件をあらかじめ合意 | 個別の取引ごとに数量や条件を合意 |
| 期間 | 複数年に及ぶこともあるが、期間は契約次第 | 比較的短期の受け渡しが中心 |
| 価格 | 固定価格のほか、市況に連動する算式など | 取引時の需給・市況を踏まえて合意 |
| 主な用途 | 将来の販売先・調達先の確保 | 足元の需要や供給に応じた売買 |
これは代表的な使い方の比較で、すべての売買契約を二分するものではありません。契約期間の長さと価格の決め方は、別の条件として読みます。
契約条件と残るリスク
価格・数量・期間
価格は、契約時に金額を固定する場合も、市場価格を参照して計算する場合もあります。IFC(国際金融公社)の『Project Finance in Developing Countries』46ページには、市場価格で年間一定量まで購入する形も示されています。長期契約を結んでも、市況の変動を受けることはあります。
数量については、生産物の全量を対象にするのか、一部だけかを確認します。最低引取量や支払義務がある場合、買い手の需要が減っても負担が残り得ます。売り手の生産不足や納入遅延について、どのような責任を定めているかも別の論点です。
信用力・供給停止・契約解除
買い手が支払えなくなれば、契約上の売上を予定どおり回収できません。設備事故や輸送の停止が起きれば、買い手も予定した供給を受けられないことがあります。
契約期間だけでなく、価格や数量の見直し、不可抗力、途中解除の条件まで確認する必要があります。世界銀行のPPA解説でも、価格設定、発電側の遅延、不可抗力、解除などがリスク配分の論点として挙げられています。以下の電力事例を含め、契約の名称だけで安全性は判断できません。
総合商社が担う役割
商社がオフテイカーになる場合、生産者から商品を買い取り、需要家へ販売します。単なる紹介や仲介とは異なり、商社自身が購入契約の当事者になります。一方、販売支援だけを担う場合もあり、商社が案件に関わることと、引取義務を負うことは同じではありません。
出資も別の役割です。事業へ資金を出す契約と、生産物を購入する契約では、得られる権利と負う義務が異なります。下図は商社が生産者・需要家・金融機関をつなぐ一例で、すべての案件に商社の出資や長期引き取りが伴うわけではありません。
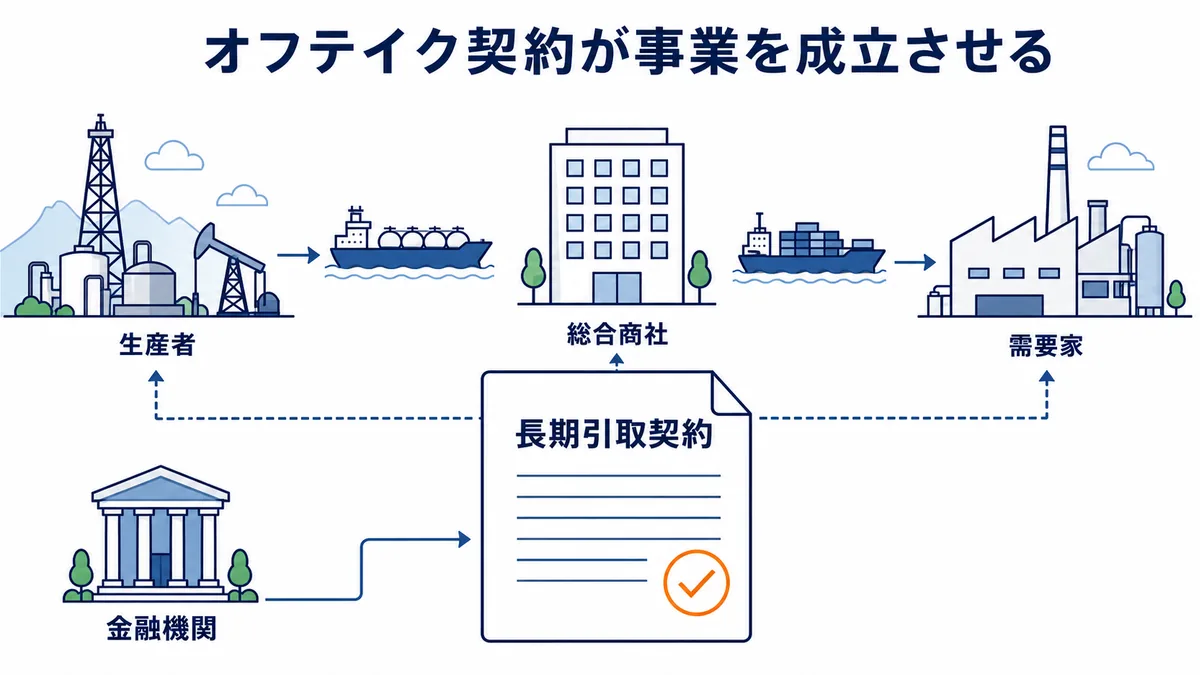
三井物産は、グローバルLNG本部の事業紹介で、LNGの生産・輸送・マーケティングへの関与と、世界各地の開発プロジェクトへの出資参画を説明しています。ただし、この事業紹介だけでは、各案件で同社が負う引取義務や価格条件までは分かりません。
買い取った商品を需要家へ届けるには、販売先との契約や輸送の手配も必要になります。この売買・物流の関係を確認する場合は、トレーディングの解説が参考になります。
資金調達との関係
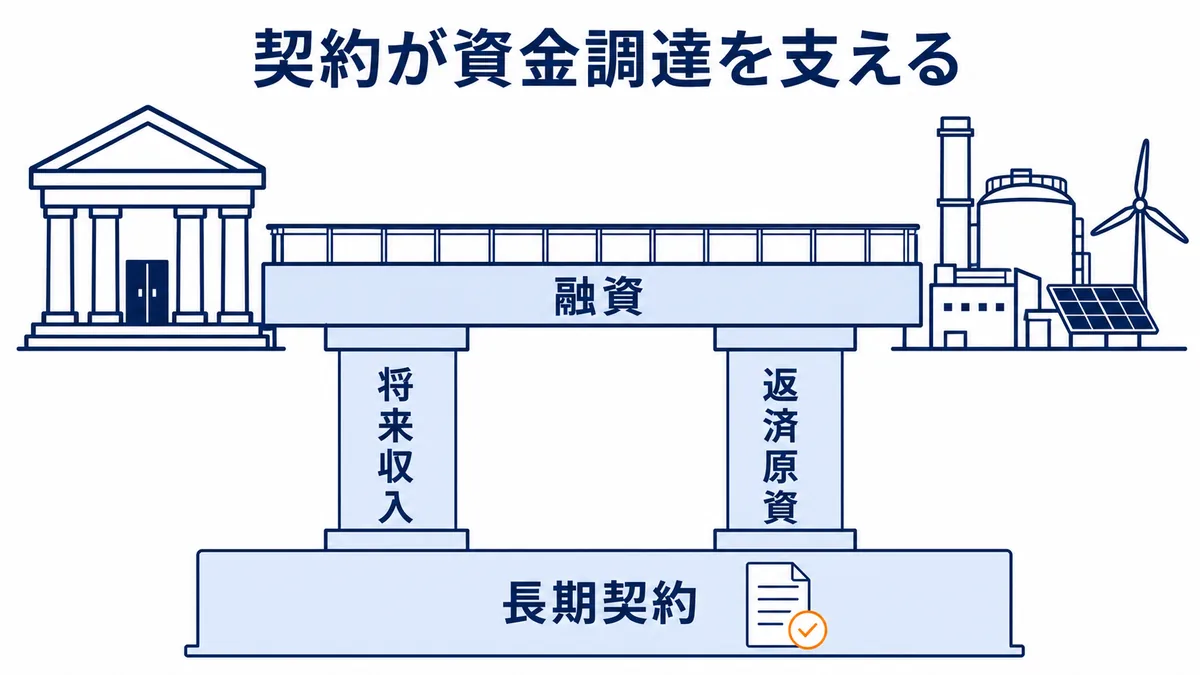
プロジェクトファイナンスは、主に対象事業が将来生むキャッシュフローを返済原資とする資金調達です。オフテイク契約は、その収入を見積もる材料になります。売り先の見通しがない状態に比べ、金融機関は価格条件、引取数量、買い手の支払能力を具体的に検討できます。
ただし、契約があれば融資を受けられるわけではありません。建設の遅延、操業費、供給能力なども返済に影響します。下図の「融資を可能にする」は、長期契約が資金調達を支える関係を模式化したもので、融資の確約を示すものではありません。
三井物産のモザンビークLNG
三井物産のモザンビークLNGの紹介記事(2020年12月掲載)では、販売先と事前に長期契約を結ぶことと、複数の国・地域の制度金融を活用したプロジェクトファイナンスの組成が説明されています。開発時の販売と資金調達を扱う事例であり、現在の操業状況を示す資料ではありません。
出資する側の投資回収や事業管理は、引き取る側の購入義務とは分けて考えます。その違いを含む事業投資の仕組みは、次の記事で扱っています。
LNGの権益と引取契約
LNG(液化天然ガス)では、事業の権益を持つこと、生産物を引き取ること、顧客へ販売することを区別します。三菱商事は「ひと目で分かる三菱商事」で、米国やアジアなどでのLNGプロジェクト展開と持分生産能力を紹介しています。しかし、持分生産能力を、そのまま契約上の引取量や固定価格での販売量と読み替えることはできません。
JOGMECの「日本企業のLNG取扱量に係る2024年度調査結果」では、外国企業向けの取引について、上流権益・トーリング契約等による引取権を持つLNGと、売買契約で調達するLNGを分けて示しています。後者にはターム契約とスポット取引が含まれます。資料名は2024年度調査ですが、調査対象は2023年度です。
企業のLNG事業を読む際は、「出資先がどこか」だけでなく、「誰が、どの契約に基づいて引き取るのか」を確認します。権益保有の発表だけから、引取期間や販売先、利益の安定性まで推定しないことが必要です。
丸紅のアンモニア長期引き取り
丸紅は2025年6月3日の発表で、中国・内モンゴル自治区で製造されるグリーンアンモニアの長期引取契約を締結したと公表しました。引き取ったアンモニアを需要家へ販売し、販売・マーケティングを開始するという内容です。
この事例で確認できる商社の役割は、燃料の引き取りと需要家への販売です。契約締結の発表から、丸紅が製造会社に出資している、価格が固定されている、契約によって融資が成立した、とまでは言えません。発表にない条件を補わず、どの役割が開示されているかで読みます。
PPAは電力のオフテイク契約
電力購入と金融型PPAの違い
PPAは「Power Purchase Agreement」の略で、電力購入契約を指します。電力を購入するPPAは、オフテイク契約に似た別物ではなく、電力分野のオフテイク契約の一形態です。世界銀行の用語集も、オフテイク契約の例として発電事業のPPAを挙げています。
ただし、PPAと呼ばれる契約がすべて現物の電力引き渡しを伴うわけではありません。金融型PPA(バーチャルPPA)は、発電側と買い手側が契約価格と市場価格の差額を精算する仕組みで、買い手への現物供給とは分かれています。米国環境保護庁(EPA)の解説も、買い手は実際に使う電力を別途調達すると説明しています。
丸紅新電力・関西電力・阪急電鉄
2026年4月27日の発表では、丸紅の連結子会社である丸紅新電力と関西電力が、阪急電鉄向けのオフサイトコーポレートPPAに合意したとしています。複数の太陽光発電所の電力を丸紅新電力が取りまとめ、関西電力が阪急電鉄へ供給する計画です。
この案件は、離れた発電所の電力を送配電網経由で届ける形で、前述の金融型PPAとは異なります。丸紅新電力、関西電力、阪急電鉄を同じ「買い手」として扱わず、電力を取りまとめる会社、供給する会社、利用する会社の役割を分けると、契約と商社の関わりが読み取れます。