
専門商社の再編は、繊維に限った動きではありません。リョーサンと菱洋エレクトロの合併、伊藤忠食品の完全子会社化、長瀬産業による半導体材料事業の取得など、扱う商品も取引の形も異なる案件が続いています。
ただし、同じ「再編」でも、商社二社が一社になる場合と、親会社が子会社の株式を買い増す場合では、変わるものが違います。社名の変化だけを追うと、会社が残ったのか、株主が変わったのか、特定の事業だけが移ったのかを見失います。
以下のマップは、2021〜2026年に実行を確認できる代表案件を、再編前後の関係で整理したものです。情報の確認日は2026年10月4日。全案件の網羅や市場シェアの順位付けではなく、各社が何を取り込み、事業運営をどう変えようとしているかを比較します。
専門商社の再編マップ
矢印の意味は案件によって異なります。「株式取得」は所有関係の変更、「合併」は法人の統合、「事業統合・取得」は対象事業の移動です。時期は原則として実施時期を記載し、持株会社の設立と事業会社の合併は分けています。
| 分野・対象 | 再編前 → 再編後 | 実施時期・形 |
|---|---|---|
| 電子部品 リョーサン・菱洋 |
リョーサン+菱洋エレクトロ → 共同持株会社の傘下 → リョーサン菱洋へ合併 | 2024年4月に経営統合 2026年4月に事業会社合併 |
| 食品卸 三菱食品 |
三菱商事の上場子会社 → 三菱商事の完全子会社 | 2025年に完全子会社化 |
| 食品卸 伊藤忠食品 |
伊藤忠商事の上場子会社 → 伊藤忠商事グループの完全子会社 | 2026年5月21日 取込比率100% |
| 鉄鋼 日鉄物産 |
日本製鉄の持分法適用会社 → 同社の連結子会社 | 2023年4月に子会社化 2026年3月末:日本製鉄80%・三井物産20% |
| 化学品 丸石化学品 |
稲畑産業が筆頭株主 → 稲畑産業の子会社 | 2023年4月1日 子会社化 |
| 化学品 SACHEMの対象事業 |
SACHEMのアジア地域の半導体用高純度化学品事業 → 長瀬産業グループ | 2025年6月3日 事業取得を完了 |
| 繊維 スミテックス(現STX) |
住友商事傘下 → 蝶理の完全子会社 | 2021年6月1日 全株式取得 |
| 繊維 MNインターファッション |
日鉄物産の繊維事業+三井物産アイ・ファッション → MNインターファッション | 2022年1月に事業統合 三井物産・日鉄物産が各50%出資 |
| 繊維 ソアロン事業 |
三菱ケミカルの対象事業 → GSIクレオス傘下のソアロン | 2025年3月3日 事業承継会社の全株式取得 |
出典:各社の実施発表・有価証券報告書・会社概要。案件ごとの資料リンクは以下の各節に掲載。
マップの上段にある電子部品商社の統合は、販売する商材や顧客基盤を一つの会社へ集める動きです。食品卸と鉄鋼では、親会社との資本関係を強める動きが目立ちます。化学品や繊維には、商社がメーカーの事業を取り込み、供給する側へ踏み込む例もあります。
再編の形と会社の残り方
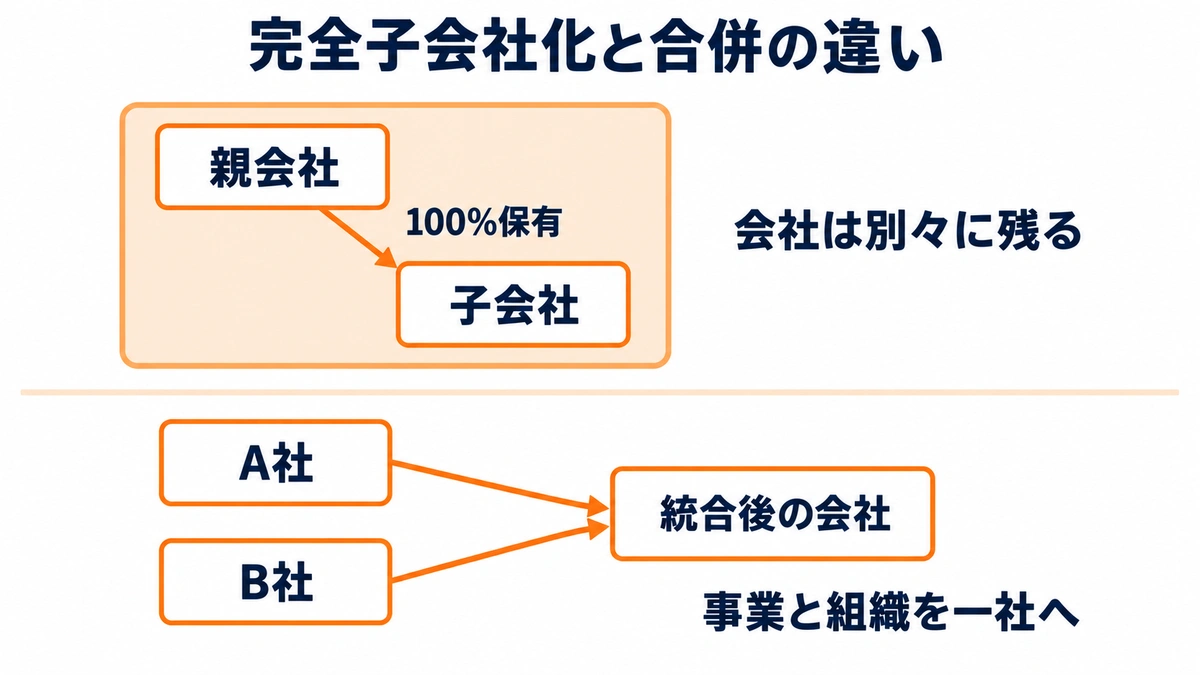
株主が変わることと、会社そのものが一つになることは別の変化です。再編後の社名やグループ名を追う前に、法人と事業がどこに残るかを整理しておくと、各案件の違いを捉えやすくなります。
株主が変わる再編
株式を取得して子会社にする場合、取得される会社の法人格は残ります。買い手がすべての株式を保有すれば完全子会社となりますが、それだけで親会社と同じ会社になるわけではありません。営業の窓口やブランドが継続することと、株主構成が変わることは両立します。
伊藤忠食品はグループ内の保有を通じて取込比率が100%になりました。一方、日鉄物産は日本製鉄の子会社ですが、2026年3月末時点で三井物産も20%を保有しています。同じ子会社化でも、残る株主の顔ぶれが異なります。
所有割合の変化は、親会社に帰属する利益の見え方にも影響します。単純化した例として、子会社の利益が同じ100でも、親会社の持分が80%から100%へ増えれば、対応する利益の取り分は80から100へ増えます。これは子会社の利益が増えたこととは別です。実際の決算では取得時期や会計処理も関わるため、再編後の増益を読む際は、事業の改善と持分の増加を切り分けます。
会社や事業をまとめる再編
リョーサンと菱洋エレクトロは、まず共同持株会社の完全子会社になり、その後に事業会社同士が合併しました。2024年には持株会社の下に二社があり、2026年4月からはリョーサン菱洋という一つの事業会社になっています。持株会社のリョーサン菱洋ホールディングスは、合併後の事業会社を100%保有する立場です。
事業取得では、さらに対象範囲を絞って読む必要があります。売り手の一事業を会社へ移して、その会社の株式を買う方法もあるためです。発表に「全株式取得」とあっても、売り手企業全体を買ったとは限りません。
長瀬産業の取得対象は、SACHEM全体ではなく、アジア地域の半導体用高純度化学品事業です。GSIクレオスは、三菱ケミカルの対象事業と加工会社の株式を承継した株式会社ソアロンを取得しました。両案件は、商社が必要な事業と技術を選んで取り込む例です。
出典:リョーサン菱洋 合併完了発表 / 伊藤忠商事 第102期有価証券報告書 / 日本製鉄 第101期有価証券報告書(2025年4月1日~2026年3月31日) / 三井物産 第107期有価証券報告書 / 長瀬産業 事業取得発表 / GSIクレオス 第95期有価証券報告書
電子部品商社の二段階統合
リョーサンと菱洋エレクトロの再編は、二つの日付を押さえると理解しやすくなります。2024年4月1日に共同持株会社が発足し、2026年4月1日に傘下の事業会社二社が合併しました。最初の経営統合だけで、営業組織や取引契約まで一社にまとまったわけではありません。
持株会社の設立から合併へ
会社は合併の目的として、顧客、商材、情報、技術、人材を一つの事業会社に集めることを挙げています。管理費用を減らすだけでなく、顧客との接点を増やし、提案できる内容を広げる狙いです。会社の統合と、取引先へ提供する機能の統合を結び付けて説明しています。
持株会社方式なら、それぞれの事業会社を残したままグループの方針を揃えられます。そこから合併へ進むと、別会社であるために分かれていた契約や情報の扱いまで組み直すことになります。この案件は、資本の統合と業務の統合が異なる段階で進んだ例として読めます。
出典:リョーサン菱洋 沿革 / リョーサン菱洋 合併完了発表
顧客と提案機能の組み合わせ
2026年5月の決算説明資料では、旧リョーサンの顧客に旧菱洋のソリューションを組み合わせる取り組みが示されています。制御モジュールに電源や表示のモジュールを加える提案、ソフトウェア開発の支援などが具体例です。部品を一品ずつ販売する関係から、顧客の製品やシステムの一部をまとめて提案する関係へ広げる狙いが読み取れます。
同資料は、合併に伴う営業スタイルや育成プランの統一、一部を除く共通制度・システムの稼働、拠点の順次統合も説明しています。情報共有の制約が解消されたという会社の説明もあり、再編後の変化を組織運営の単位まで確認できます。
これらは、二社の売上高を足し合わせただけでは分からない変化です。今後の評価では、両社の顧客へ相互に提案できる案件が増えたか、共通システムによって営業や技術者の時間がどう変わったかを追う方が、合併の狙いと対応します。統合を発表した事実と、その結果として利益が増えたことは分けて判断します。
両社の事業の違いや、統合後の会社としての特徴は、リョーサン菱洋の企業解説で整理しています。

食品卸と総合商社の一体化
三菱食品と伊藤忠食品の再編には、すでに親会社だった総合商社が所有を一本化するという共通点があります。両社の案件を比べると、完全子会社化が物流やデータの活用にどう結び付けられているかが分かります。
三菱食品の完全子会社化
三菱商事は2025年に三菱食品の完全子会社化を進めました。公開買付けは7月8日に成立し、三菱食品は9月26日に上場廃止となっています。三菱商事の2026年5月の決算説明資料では、完全子会社化を実行済みの案件として掲載し、三菱食品の持分を100%と示しています。
この再編で起きたのは、別の食品卸との合併ではありません。すでにグループに属していた三菱食品について、三菱商事が所有を一本化したことです。食品卸の社数が減る水平統合と、親会社が関与を深める再編を分ける必要があります。
三菱商事が2025年9月に示した戦略では、卸機能の強化に加え、物流、海外、デジタルマーケティングなどを組み合わせた成長を描いています。三菱食品が持つ流通の基盤を使い、従来の商品供給に隣接する事業へ広げる構想です。
三菱食品側の買付け賛同資料では、少数株主との構造的な利益相反を解消し、三菱商事から経営資源の投入を受けることへの期待も説明されています。物流やデジタルの投資内容に加えて、グループ全体の方針と上場子会社の株主利益を調整する仕組みも、完全子会社化の背景にあります。
親会社と上場子会社には、それぞれの株主がいます。グループ全体に役立つ投資であっても、費用を負担する会社と利益を得る会社が違えば、条件の調整が必要です。三菱食品の説明は、事業の成長策と並んで、そのような所有関係上の課題を扱っている点に特徴があります。
卸の販売網だけで評価すると、なぜ総合商社が追加で資本を投じるのかが見えにくくなります。物流設備やデータを使う新たな事業にどこまで投資し、誰がその成果を受け取るかも、この案件の論点です。完全子会社化は所有関係の変更であり、物流や海外事業の成果はその後の実行で決まります。
出典:株式情報 / 2025年度決算及び2026年度見通し 決算説明会資料 / 個人投資家セミナー御説明資料 / 完全子会社化に向けた公開買付けに関する賛同の意見表明及び応募推奨のお知らせ
伊藤忠食品と流通データ
伊藤忠商事は、子会社の合同会社FMDIを通じて伊藤忠食品の株式を公開買付けしました。2026年4月9日の買付期間終了後、株式売渡請求を経て、5月21日に伊藤忠食品の取込比率が100%になっています。発表段階の計画ではなく、完了後の有価証券報告書で確認できる再編です。
伊藤忠商事は買付けの発表で、原材料や人件費、物流費の上昇、消費者の節約志向、物流の制約などを食品流通の課題として挙げました。そのうえで、需要予測、在庫の適正化、購買データを使う広告など、デジタル技術の活用余地を説明しています。
例えば、店舗で売れた商品の情報を補充や販促へつなげられれば、卸は商品を届ける以外の役割を担えます。ただし、データを持つだけで需要予測が改善するわけではありません。小売、卸、メーカーの間で情報をどの範囲まで共有し、発注や在庫の判断へ反映できるかが事業化の条件になります。
伊藤忠商事は、グループのネットワークとデジタル技術を組み合わせ、意思決定や経営資源の活用を進めることを完全子会社化の狙いにしています。ここでも中心は、食品卸同士を一社にすることではなく、総合商社グループの中で使える機能を増やすことにあります。
三菱食品と伊藤忠食品を並べると、食品卸の再編には「大手卸の買収」という共通点の先に、流通基盤を使った事業拡張という論点が見えてきます。一方の施策が他方にも実施されるとは限りません。物流、データ、海外のうち、どの機能へ具体的に投資するかを会社ごとに追う必要があります。
出典:伊藤忠食品株式会社の株式に対する公開買付けの開始に関するお知らせ / 伊藤忠商事 第102期有価証券報告書
鉄鋼商社とメーカーの関係
日鉄物産は2023年4月、日本製鉄の子会社になりました。再編前の持分法適用会社という位置付けから、連結子会社へ変わっています。鉄鋼を販売する商社と、供給するメーカーの関係を資本面から強めた案件です。
日鉄物産の子会社化
2026年3月末の開示では、日本製鉄の所有割合は80%、三井物産は20%です。日本製鉄が完全所有している会社ではありません。日鉄物産の再編を図にするなら、日本製鉄からの線だけでなく、三井物産からの出資の線も残ります。
日鉄物産の統合報告書では、国内の鋼材需要の変化、顧客の海外現地生産、加工・流通分野での競争などを背景に、メーカーと商社が連携する方向が説明されています。鉄鋼の生産から流通までの情報や業務をつなぎ、供給体制を効率化する狙いです。
メーカーに近い商社の再編では、販売量の拡大だけでなく、生産側と需要側の調整が論点になります。顧客の必要な鋼材、加工、納期が分かれば、製造と在庫の計画へつなげられます。資本関係の強化がどの業務の連携を変えたのかまで追うことで、単なる系列図から事業の説明へ進めます。
出典:日鉄物産およびNS建材薄板の合併について / 日本製鉄 第101期有価証券報告書(2025年4月1日~2026年3月31日) / 三井物産 第107期有価証券報告書 / 日鉄物産 統合報告書2023
NS建材薄板との合併
日鉄物産では、子会社化の後にも事業の再編が行われています。2024年10月にはNS建材薄板と合併しました。2024年3月の発表では10月1日を予定し、翌年の決算説明資料でも2024年10月の合併が実施済みとして示されています。
会社は、両社の建材薄板事業の機能を集め、顧客へのサービスと日本製鉄グループの販売体制を強化することを説明しています。親子関係の変更に続いて、実際に商品を販売する組織もまとめる動きです。
合併に向けた機構改革の発表では、ASイノベーション営業推進部の新設と、NS建材薄板の技術サービス機能の継承が示されました。具体的には、構造計算、環境実験、部材強度実験などです。一級建築士を含む技術者を営業・技術支援に活用する方針もあり、鋼材の販売に設計や評価を支える機能を組み合わせています。
2025年5月の決算資料では、合併後に建材薄板、建築、土木、工事の四分野の販売体制を広げたと報告しています。建築・建材から土木まで80品種を掲載したパンフレットも紹介されました。これは利益効果の測定ではありませんが、何を一緒に提案する体制へ変えたかを示す進捗です。
建材を購入する顧客にとって、材料を選ぶ作業と、用途に合う強度や仕様を確認する作業はつながっています。統合した技術サービスを販売に組み込めれば、営業が扱うのは鋼材の数量や価格だけではなくなります。この点は、販売拠点の数だけを比較しても見えにくい変化です。
日鉄物産のケースでは、2023年の資本関係の変更と、2024年の販売事業の統合を別々の出来事として追えます。前者だけなら株主構成の話ですが、後者は日々の商流を担う組織の話です。再編後の姿を知るには、TOBの終了時点で年表を止めない方が実態に近づきます。
食品卸では物流やデータの利用範囲が論点になったのに対し、この案件ではメーカー側の販売機能と商社側の流通機能の接続が中心です。扱う商品が違うだけでなく、統合したい業務の位置が違うことが分かります。
出典:日鉄物産およびNS建材薄板の合併について / NS建材薄板との合併に向けた機構改革について / 日鉄物産 2024年度決算状況
化学系商社の機能拡張
化学系商社の再編を比べる際は、取得する事業が商材・取引基盤を広げるものか、製造・開発まで担うものかに注目すると、投資の方向の違いが見えてきます。
稲畑産業と丸石化学品
丸石化学品は2023年4月1日、稲畑産業の子会社になりました。丸石化学品の発表によると、それ以前から稲畑産業は筆頭株主でした。既存の資本関係を土台に、株式譲渡によって関与を深めた再編です。
稲畑産業の統合報告書は、丸石化学品がウレタンなどの樹脂原料、ポリマー、塗料の分野で事業を行うことを説明しています。子会社化は主力事業を強める投資として位置付けられています。まったく新しい商品分野へ進出する案件というより、近い領域を持つ商社の機能を取り込む動きです。
同じ化学品を扱っていても、商社ごとに接点のあるメーカーや顧客、提案できる用途は異なります。買い手にとっては、自社がすでに扱う商品との組み合わせや、既存顧客へ追加で提案できる内容が検討対象になります。単に「化学品商社が大きくなった」と読むより、取得した会社の商材を見た方が、投資の方向を捉えやすくなります。
樹脂原料や塗料を扱う商社の買収では、商品名が増えたことと、顧客に採用される用途が増えたことを分けて評価したいところです。既存の化学品事業と重なる分野を持つからこそ、どの取引を組み合わせたかが取得後の焦点になります。
出典:丸石化学品 子会社化完了発表 / 稲畑産業 統合報告書2024
長瀬産業と半導体材料
長瀬産業は2025年6月3日、SACHEMのアジア地域の半導体用高純度化学品事業の取得を完了しました。3月発表時の予定日は4月15日でしたが、マップには実際の完了日を記載しています。
取得対象には、長瀬産業、ナガセケムテックスとSACHEM側が関わってきたSN Techも含まれます。SN Techで取り組んでいたのは、半導体製造で使う高純度現像液の回収・再生です。販売する材料に加えて、使用後の材料を回収して再利用する技術も案件の中にあります。
長瀬産業は、半導体分野の製造機能を注力領域と位置付け、取得した技術と自社グループの製造・開発技術を組み合わせる方針を示しています。半導体素材メーカーとして事業を広げることが、会社側の説明する狙いです。
丸石化学品の案件が商社の商材や取引基盤を取り込む例なら、こちらは製造・再生の技術を取り込む例です。取引先へ販売する力に、生産や技術開発を担う力が加わります。その分、見るべき項目も販売額だけでなく、設備の稼働や開発した材料の採用状況へ広がります。
対象地域は日本、中国、韓国、台湾で、取得対象には子会社五社と台湾支店が含まれます。会社資料では、SACHEMがアジア以外で引き続き事業を行うことや、米国などで協業する計画も示されています。一社を丸ごと買収する形と異なり、地域ごとに事業の担い手を組み替え、売り手との関係も残す構図です。
出典:長瀬産業 事業取得発表 / 長瀬産業 取得完了発表
繊維商社の事業の組み替え
同じ繊維業界の中に、素材の得意分野を補う買収、事業を一つの会社へ集める統合、原糸製造を取り込む取得が並んでいます。「繊維商社の数が減っている」という説明だけでは、それぞれが獲得した機能までは表せません。
蝶理によるSTXの取得
蝶理は2021年6月1日、住友商事からスミテックス・インターナショナルの全株式を取得しました。同社は2022年1月にSTXへ商号を変更しています。現在の社名だけで過去の発表を探すと見つけにくいため、取得時の名称も併せて押さえる必要があります。
蝶理の開示資料では、取得先が得意とする綿と蝶理の化合繊を組み合わせ、独自商材を相手の顧客へ提案することが示されています。海外のアパレル生産基盤を共有する狙いも挙げています。似た業種の会社でも、得意とする素材が異なるため、補完できる範囲があります。
例えば、衣料品の企画では、素材の風合い、機能、価格、生産先を同時に検討します。綿と合成繊維の両方を提案できる体制は、選択肢の組み合わせを増やします。ここで確認したいのは、単純な販売量の合算より、素材と生産背景を組み合わせる提案が増えたかという点です。
取得後の2021年中間報告書には、同年9月にスミテックスの上海現地法人が蝶理と同じ建物へ移ったことも記されています。国内では、蝶理が関わる北陸の産地と、取得先が強みを持つ和歌山の産地を使った生地開発が紹介されました。買収の狙いだった生産基盤や素材の補完を、拠点と開発の動きで確かめられます。
出典:蝶理 第75回定時株主総会招集ご通知 インターネット開示事項 / STX 会社概要 / 蝶理 第75期中間報告書
MNインターファッションの発足
2022年1月、日鉄物産の繊維事業と三井物産アイ・ファッションが事業統合し、MNインターファッションとなりました。現在の会社概要では、三井物産と日鉄物産が50%ずつ出資しています。日鉄物産という会社全体が三井物産系の会社へ合併したわけではなく、対象は繊維事業です。
MNインターファッションの事業には、衣料品などのOEM・ODM、機能テキスタイル・機能資材、ブランド、デジタルがあります。OEMは顧客ブランドの製品を生産する受託、ODMは企画・設計も含めた供給を指します。製品の生産手配だけでなく、素材や企画を扱う領域が同じ会社の事業に並んでいます。
統合には、日鉄物産の繊維事業を三井物産アイ・ファッションが承継する吸収分割が用いられました。日鉄物産の開示は、OEM事業の基盤強化、成長分野での事業機会づくり、顧客への提供価値の拡充を提携の目的として挙げています。二つの会社の経営資源を、繊維事業の運営主体へ集める構造です。
現在の事業案内には、生地や編地、型紙のデータを使い、3Dのサンプルを作るサービスもあります。素材の調達や縫製拠点の利用に加え、企画段階の情報も扱う事業構成です。このサービス自体を統合によって初めて生まれた成果とは断定できませんが、統合後の会社が担う範囲を知る具体例になります。
衣料品のサンプルを作る工程では、企画、素材の選定、生産側への指示が接続します。MNインターファッションを調べる際は、出資二社の名前だけでなく、こうした工程をどの事業がつなぐかを見ると、統合された機能を具体的に捉えられます。
出典:MNインターファッション 沿革 / MNインターファッション 会社概要 / 日鉄物産 公開買付けに関する賛同の意見表明及び応募推奨のお知らせ / MNインターファッション 事業案内
GSIクレオスとソアロン
GSIクレオスは2025年3月3日、三菱ケミカルのトリアセテート繊維事業を承継した株式会社ソアロンの全株式を取得しました。長年販売に関わってきた素材について、商社側が製造事業を取り込む再編となっています。
取得前に三菱ケミカルは、対象事業と加工会社である菱光サイジングの株式をソアロンへ移しました。そのうえでGSIクレオスがソアロンを取得したため、加工機能も傘下に入っています。菱光サイジングの現社名はGSIソアロンテキスタイルラボです。
GSIクレオスは、原糸の製造から生地の開発・販売までつなぐ体制によって事業を強める狙いを説明しています。完成品の衣料を扱う商社同士の統合とは異なり、繊維素材を作る段階へ事業範囲を広げています。
2026年の株主総会招集通知では、取得したソアロンの安定稼働が進み、業績に寄与したと報告しています。取得時の構想に加えて、翌年の事業運営の状況まで会社が説明している案件です。ただし、この記載だけから買収単独の利益増分や投資回収率を算定することはできません。
このケースは、長瀬産業の半導体材料事業取得と比較すると位置付けが明確になります。素材は違いますが、どちらも販売網だけでなく製造に関わる機能を取得しています。自社グループで生産を担えば、開発と販売の連携を図れる一方、設備や生産量の判断も事業運営に含まれます。
出典:GSIクレオス 第95期有価証券報告書 / GSIクレオス 第96期定時株主総会招集ご通知
再編後に見るべき変化
再編の発表では、顧客基盤の拡大や効率化が掲げられます。その後を確認する際は、売上高の大小だけでなく、発表時の狙いに対応する出来事を探すと評価しやすくなります。商材を増やす案件と、生産設備を取得する案件では、確認する項目も変わります。
発表した狙いと実行の距離
| 再編で狙う変化 | 実行を確かめる材料 | その情報だけでは分からないこと |
|---|---|---|
| 顧客・商材の組み合わせ | 共同提案、新しい採用案件、顧客への提供範囲 | 統合で生まれた利益を他の増減要因から切り分けられるか |
| 業務の一体化 | 契約、システム、営業体制、拠点の統合状況 | 移行費用を含めた費用削減の実額 |
| 製造・開発機能の取得 | 製品の採用、設備の稼働、生産・開発の連携 | 買収に投じた資金の回収状況 |
これは会社がすべて開示している指標の一覧ではなく、再編後を読むための比較軸です。個別案件の効果が開示されていない場合、会社全体の増益をそのまま買収の成果に置き換えることはできません。市況、販売数量、商品構成の変化なども業績に影響するためです。
次の買収候補より、機能の変化
再編マップから特定企業を「次に買われる会社」と予測することはできません。むしろ既に実行された案件を比較する方が、各社の投資の方向を具体的に理解できます。会社が獲得したのは販売先なのか、商品なのか、生産や開発の能力なのか。その違いによって、取得後に担う仕事も変わります。
企業研究に使う場合も、親会社の名前だけで会社の特徴を決めず、対象事業と実際の運営体制へ進む方が有効です。日鉄物産の株主構成、リョーサン菱洋の事業会社合併、ソアロン事業の製造機能は、同じ再編ニュースでも異なる情報を伝えています。
専門商社の将来性を、物流やデジタル化、顧客への提供価値から考える場合は、以下の記事で扱っています。再編の具体例と合わせると、各社が機能を補うためにどのような手段を選んだかを考えられます。

再編後も更新していくべきなのは、社名の一覧だけではありません。出資関係が変わった後に、どの事業が移り、どの機能が一つになったか。その変化を追うと、専門商社が今後どこで価値を出そうとしているのかが見えてきます。